Ein guter Lohn, Erspartes, vielleicht eine Erbschaft – mit 50, 55 oder 60 haben viele Menschen in der Schweiz ein beachtliches Vermögen aufgebaut. Mit 65 kommen oft noch Auszahlungen aus der Pensionskasse und der dritten Säule dazu. Trotzdem liegt ein grosser Teil dieses Vermögens oft einfach auf dem Sparkonto. Auch bei Ihnen? Dann halten vielleicht auch Sie diese weit verbreiteten Irrtümer davon ab, konsequenter und cleverer anzulegen.
«Ich sollte eigentlich mehr machen.» Kommt Ihnen dieser Gedanke bekannt vor? Gerade beim Investieren bleibt es oft lange bei guten Vorsätzen statt bei guten Entscheidungen. Sie wissen, dass Sie sich um Ihr Geld kümmern sollten, wenn Sie mehr daraus machen wollen, schieben es aber trotzdem immer wieder auf.
Vielleicht, weil der Antrieb fehlt, weil das Thema langweilig oder kompliziert scheint, oder weil Sie unsicher sind, was mit Ihrem Geld passiert, wenn es nicht gut sicht- und verfügbar auf dem Sparkonto liegt.
Ist das Sparkonto aber wirklich die beste Lösung? Oder vergeben Sie Jahr für Jahr die Chance, Ihr Geld mit wenig Aufwand wachsen zu lassen?
«Mit dem Sparkonto bin ich auf der sicheren Seite.»
Das Sparkonto ist einfach. Sicher. Bequem. Greifbar. Sie können Ihr Geld jederzeit abheben und verbrauchen. Zum Beispiel dann, wenn unerwartete Ausgaben auftauchen oder Sie sich einen Wunsch erfüllen möchten – das Ferienhaus, die grosse Reise, die Weiterbildung …
Wahrscheinlich haben Sie auch längst einen Dauerauftrag eingerichtet, um jeden Monat Geld direkt auf Ihr Sparkonto einzuzahlen.
Praktisch. Wichtig. Vernünftig.
Praktisch, wichtig und vernünftig reichen aber nicht, wenn Sie sich nicht mit dem Minimum zufriedengeben möchten.
Denn für Ihr Vermögen erhalten Sie auf dem Sparkonto kaum Zinsen. Steigt gleichzeitig die Teuerung, ist das Sparkonto plötzlich nicht mehr ganz so sicher, wie es scheint: Denn dann verliert Ihr Geld real Jahr für Jahr an Kaufkraft. Gerade bei grösseren Vermögen ist das ein Risiko, das nicht unterschätzt werden sollte.
Tipp: Mit unserem Anlagerechner sehen Sie in wenigen Klicks, wie sich Ihr Vermögen mit einer passenden Anlagestrategie entwickeln könnte.
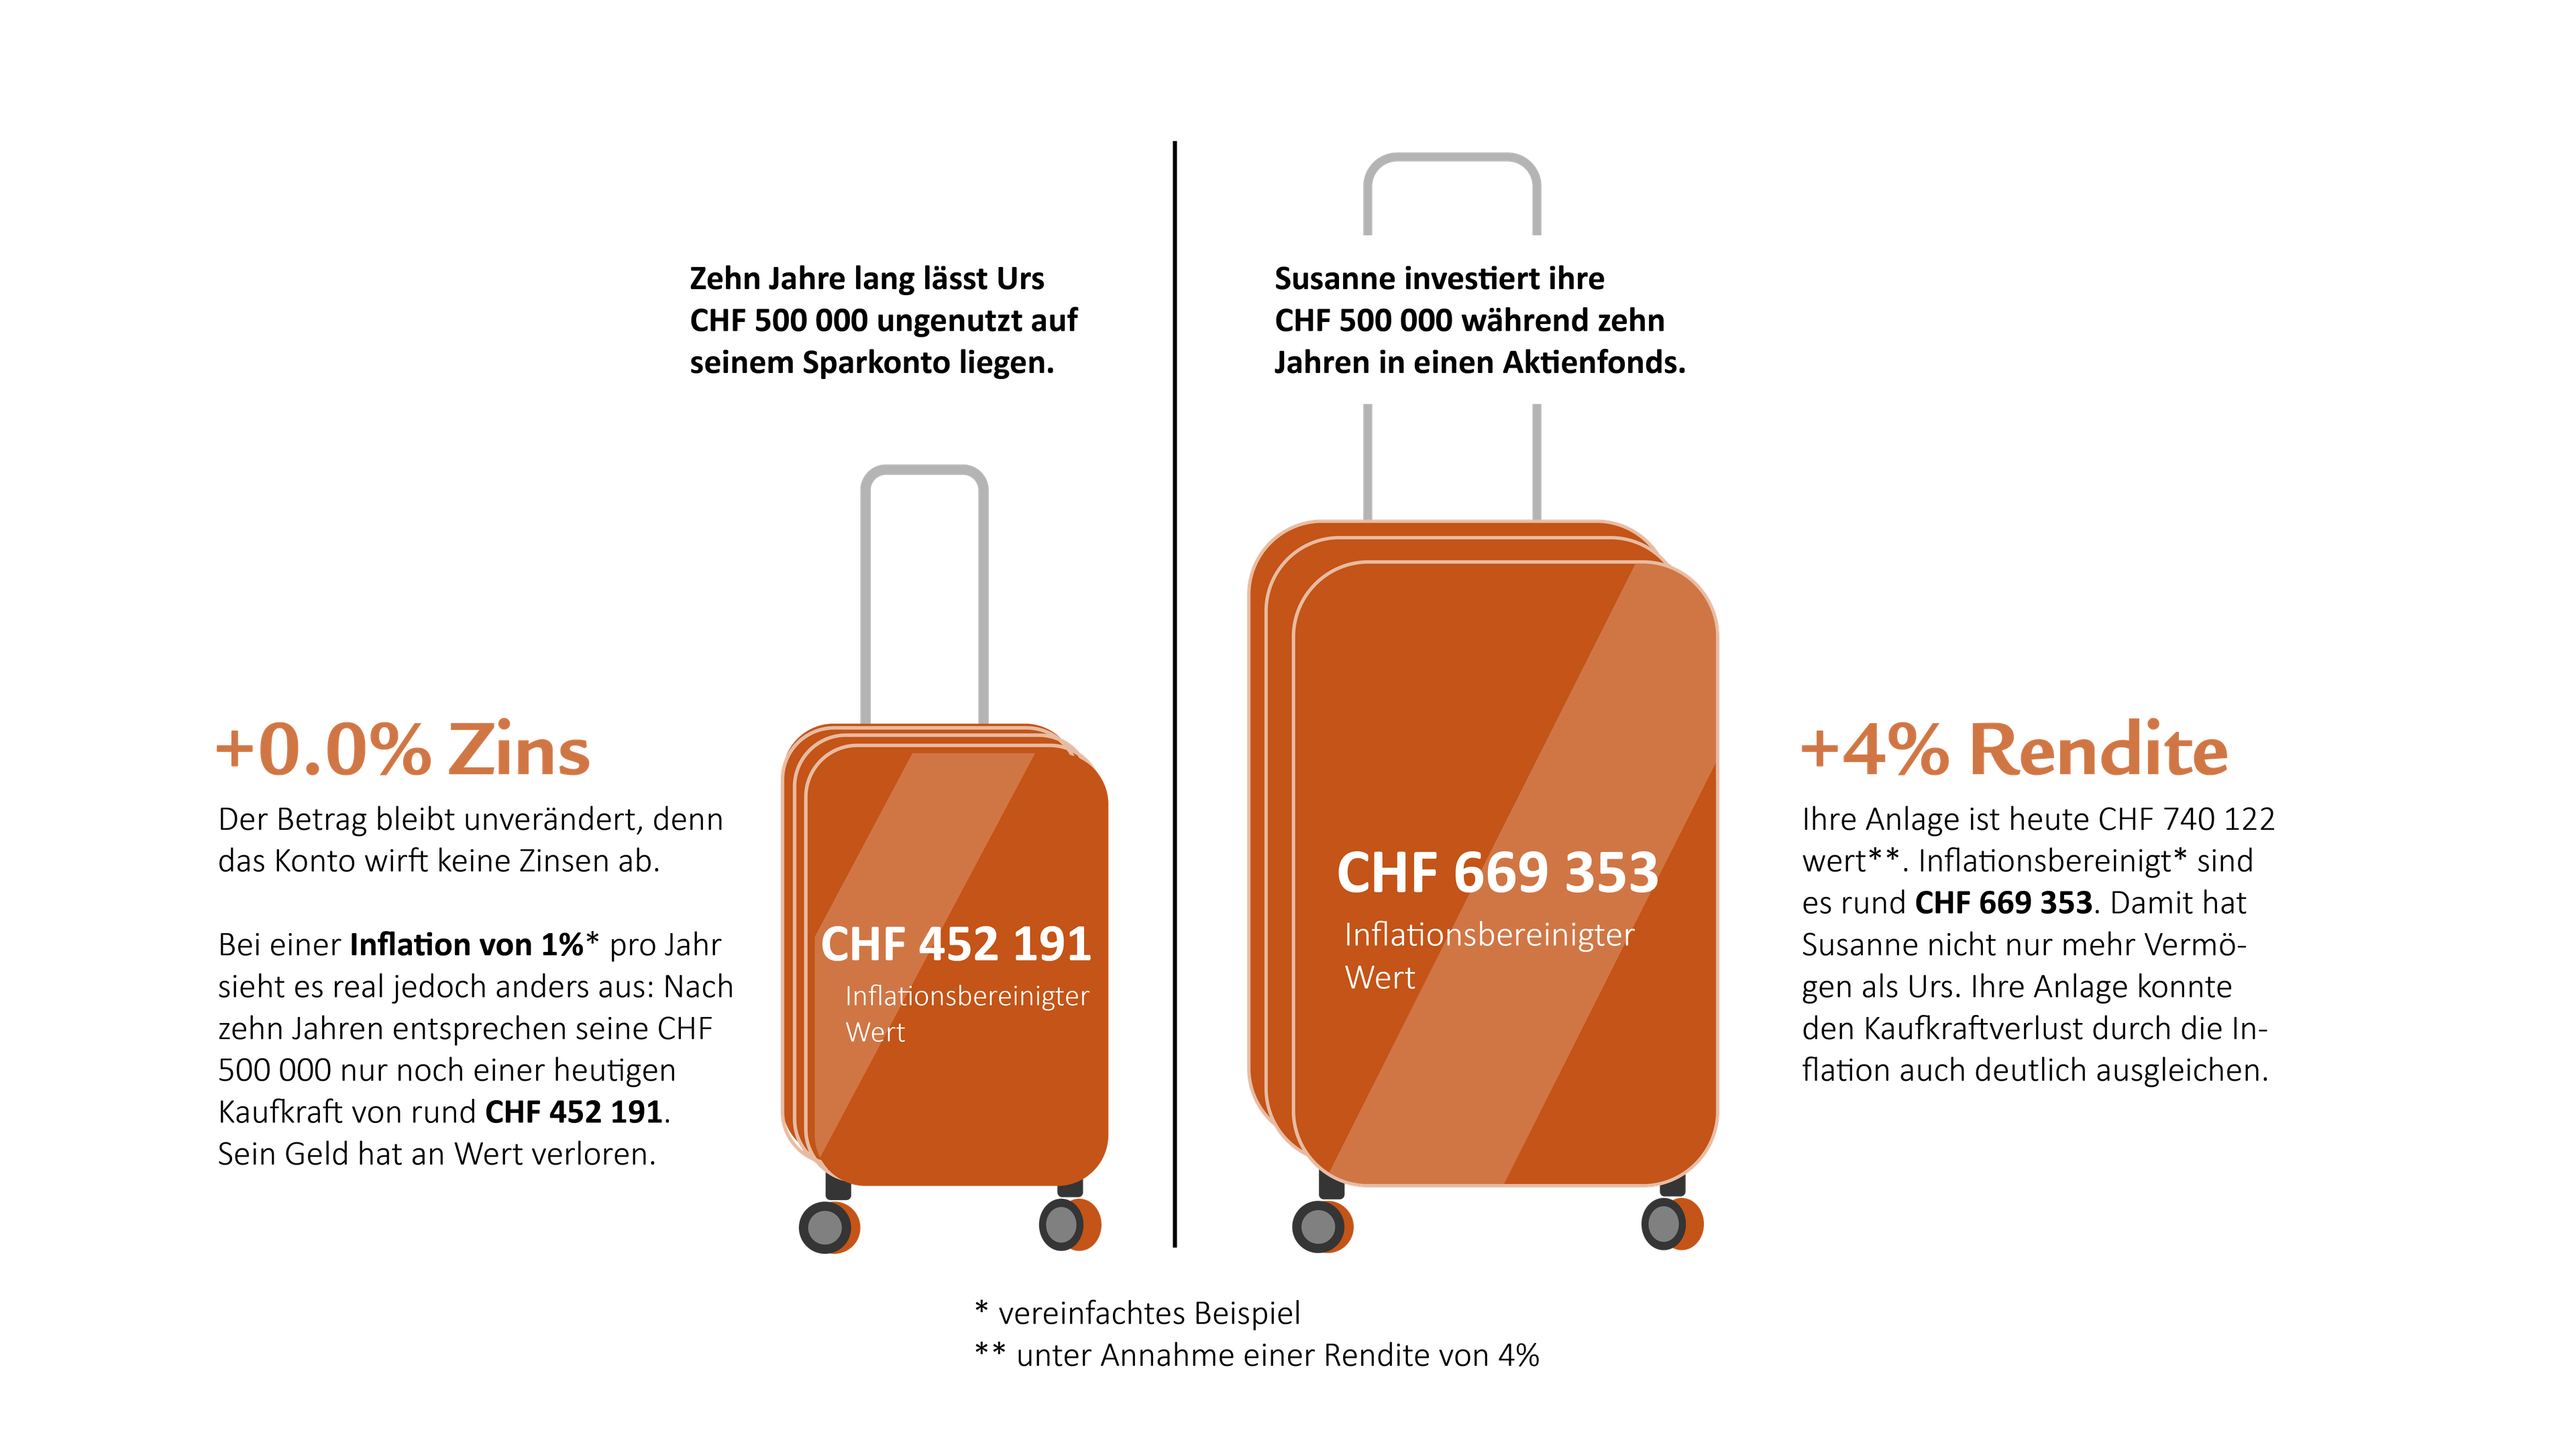
Zehn Jahre lang lässt Urs CHF 500 000 ungenutzt auf seinem Sparkonto liegen. Der Betrag bleibt unverändert, denn das Konto wirft keine Zinsen ab.
Bei einer Inflation von 1%* pro Jahr sieht es real jedoch anders aus: Nach zehn Jahren entsprechen seine CHF 500 000 nur noch einer heutigen Kaufkraft von rund CHF 452 191. Sein Geld hat an Wert verloren.
Susanne investiert ihre CHF 500 000 während zehn Jahren in einen Aktienfonds. Ihre Anlage ist heute CHF 740 122 wert**.
Inflationsbereinigt* sind es rund CHF 669 353. Damit hat Susanne nicht nur mehr Vermögen als Urs. Ihre Anlage konnte den Kaufkraftverlust durch die Inflation auch deutlich ausgleichen.
* vereinfachtes Beispiel
** unter Annahme einer Rendite von 4%
«Mit 50 sollte man vorsichtiger investieren.»
Hochriskante Anlagen sind weder mit 20 noch mit 50 eine gute Idee. Geht es aber um die Frage, ob Sie mit 50 automatisch nur defensiv anlegen sollten, lautet die Antwort: nicht unbedingt.
Denn auch mit 50+ verfügen Sie noch über einen Anlagehorizont von 15 oder 20 Jahren – für einen Teil Ihres Vermögens sogar noch länger. Schliesslich muss Ihr gesamtes Vermögen nicht jederzeit verfügbar sein.
Das bedeutet:
- Auch jetzt können Sie noch in Aktien investieren und von langfristigen Renditechancen profitieren.
- Wählen Sie eine Anlagestrategie, die zu Ihren Zielen, Ihrem Risikoprofil, Ihrem Liquiditätsbedarf und Ihrem Anlagehorizont passt – nicht nur zu Ihrem Alter.
- Betrachten Sie Ihr Vermögen ganzheitlich: Berücksichtigen Sie neben Ihren Anlagen auch Vorsorgegelder, Immobilien, Ihre Pensionierungsplanung und grössere geplante Ausgaben.
Mit zunehmendem Alter geht es nicht automatisch darum, weniger Risiko einzugehen. Klar, Sie werden eine andere Anlagestrategie brauchen als mit 20 oder 30. Dabei ist besonders entscheidend, welchen Teil Ihres Vermögens Sie wann benötigen und welchen Sie langfristig investieren können. Das bedeutet aber nicht, dass Sie auch mit über 50 nicht konsequent anlegen können oder sogar sollten.
Tipp: Was, wenn Sie 100 Jahre alt werden? Erfahren Sie in unserem Beitrag zu «Health & Wealth Longevity», wie Sie finanziell für ein langes Leben planen.
Gezielt Vermögen aufbauen
Erfahren Sie im Merkblatt «Vermögen gezielt schützen und Kaufkraft erhalten» wie Sie mit der richtigen Anlagestrategie Ihre Lebenswünsche erreichen können.
«Investieren ist nur etwas für Experten.»
- Machen Sie sich klar, was Ihr Vermögen für Sie leisten soll. Welche Ziele möchten Sie erreichen? Welche Wünsche möchten Sie sich erfüllen? Und wie kann Ihr Geld Sie dabei unterstützen?
- Finden Sie das Anlegerprofil, das jetzt zu Ihnen passt. Eine realistische Einschätzung Ihrer Risikofähigkeit und Ihrer Risikobereitschaft bildet die Grundlage für all Ihre Anlageentscheide. Sie möchten nur ein begrenztes Risiko eingehen und fühlen sich bei starken Marktschwankungen unwohl? Auch das lässt sich in einer guten Anlagestrategie berücksichtigen, ohne direkt wieder beim Sparkonto zu landen.
- Holen Sie sich professionelle Hilfe bei der Definition und der Umsetzung Ihrer Anlagestrategie. In Ihrem aktuellen Lebensabschnitt lohnt sich eine Beratung, die nicht nur einzelne Produkte empfiehlt, sondern Ihre gesamte Vermögenssituation einbezieht. Und auch bei der Umsetzung kann sich professionelle Hilfe, zum Beispiel im Rahmen eines Vermögensverwaltungsmandats, auszahlen.
Bereit, mehr aus Ihrem Vermögen zu machen?
In einem kostenlosen Erstgespräch schauen wir gemeinsam, wo Sie heute stehen, welche Ziele Sie verfolgen und welche Anlagestrategie zu Ihrer Vermögenssituation und Ihrer Lebensphase passen könnte.
«Ich kann auch später noch mit Investieren anfangen.»
«Wer weiss schon, was das Leben bringt? Vielleicht brauche ich das Geld ja bald.»
So verständlich diese Gedanken sind: Durch diese «Verschieberitis» entgehen Ihnen Renditechancen. Denn tatsächlich ist Zeit Ihr bester Freund, wenn es um die Geldanlage geht. Je länger Sie investiert bleiben, desto eher können sich schwächere Marktphasen mit stärkeren ausgleichen. Und desto länger kann Ihr Kapital vom Zinseszinseffekt profitieren.
Und: Natürlich sollten Sie nicht Ihr komplettes Vermögen in eine Geldanlage stecken. Halten Sie immer genügend Reserve für den Fall, dass Sie in den nächsten Jahren doch etwas mehr Geld benötigen als erwartet. Aber nutzen Sie auch die Chance, langfristig nicht benötigtes Kapital für sich arbeiten zu lassen.
«Ich weiss nicht, ob jetzt der richtige Zeitpunkt zum Anlegen ist.»
Der beste Zeitpunkt, sich mit Ihrem Geld auseinanderzusetzen, ist jetzt. Nicht morgen, nicht erst dann, wenn die Märkte vermeintlich günstig stehen, und auch nicht, wenn Sie endlich den todsicheren Aktientipp erhalten haben.
Das Problem: Wenn Sie darauf warten, den perfekten Einstiegszeitpunkt zu finden, werden Sie Ihre Anlageentscheidungen nur noch weiter vor sich herschieben und verpassen wertvolle Zeit und Renditechancen.
Auch Börsenprofis treffen kaum je den perfekten Einstiegszeitpunkt. Müssen sie auch nicht. Denn wer mit einem langfristigen Anlagehorizont investiert, gibt seinem Vermögen Zeit, zwischenzeitliche Marktkorrekturen wieder aufzuholen. Und: Sie müssen Ihr Kapital nicht an einem einzigen Börsentag investieren. Wenn Sie sich damit wohler fühlen, können Sie auch schrittweise und in mehreren Tranchen anlegen.
Passt Ihre Vermögensstruktur noch zu Ihren Zielen?
Ein Vermögen entsteht selten auf einen Schlag. Mit 50+ ist es meist über Jahre oder Jahrzehnte hinweg gewachsen. Nicht selten bleibt dabei mehr Kapital ungenutzt auf dem Sparkonto, als eigentlich nötig wäre. Dabei lohnt es sich gerade in dieser Lebensphase, die eigene Vermögensstruktur ganzheitlich zu prüfen und zu optimieren. So, dass Ihr Vermögen Sie in dieser und der nächsten Lebensphase bestmöglich unterstützen kann – mit einer passenden Anlagestrategie, einem diversifizierten Portfolio und echten Renditechancen.
Asdren Suli
Senior Wealth Planner
Asdren Suli ist Senior Wealth Planner und Teamleiter bei Swiss Life Wealth Managers in Zürich. Für seine Kundinnen und Kunden entwickelt er massgeschneiderte Finanzlösungen. Sein Fokus liegt auf langfristigen Finanzstrategien, die individuellen Bedürfnissen und Zielen entsprechen. Dank seiner langjährigen Praxiserfahrung und seiner gezielten Ausbildung als dipl. Betriebswirtschafter HF und eidg. dipl. Finanzplaner verfügt er über ein tiefgreifendes Verständnis für wirtschaftliche Zusammenhänge und die komplexen Herausforderungen der Finanzplanung.