
Lesen Sie hier die aktuelle Perspektiven des Economic Research Teams von Swiss Life Asset Managers.
Globale Konjunktur
Diese Perspektiven vereint Einschätzungen verschiedener Expertinnen und Experten von SL Asset Management für die globale Konjunktur. (Redaktionsschluss 14.09.2026).
Kernaussagen
- USA: Gute Wirtschaftszahlen und anhaltend hohe Inflation gleisen Zinserhöhungen auf
- Deutschland: Erwartungen hellen sich in den meisten Branchen auf
- Frankreich: Brandspuren im BIP-Wachstum und bei den Lebensmittelpreisen
- Schweiz: Auf den Rekord folgt ein negatives Quartalswachstum
- Vereinigtes Königreich: Starker Start ins dritte Quartal dank KI-Investitionen
- China: Wachstum dürfte sich zum Jahresende festigen, erhöht aber die Ölnachfrage
Grafik des Monats
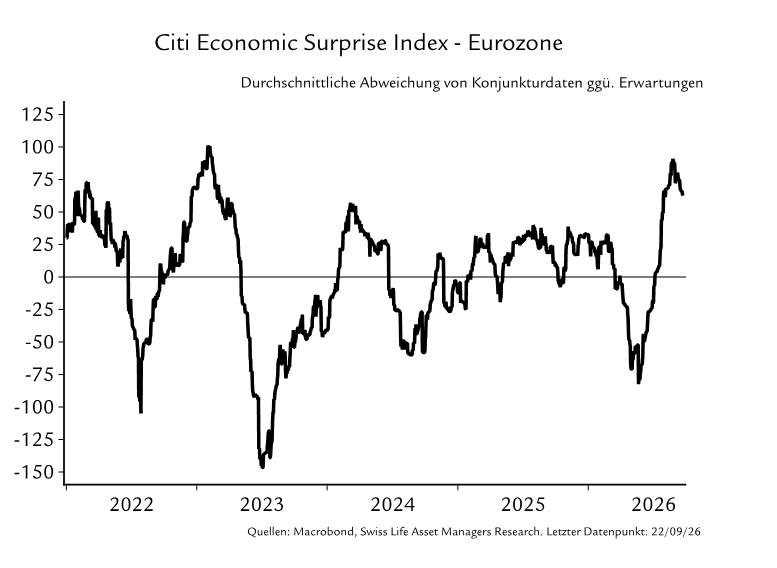
In der Eurozone blieb die befürchtete Wachstumsabschwächung nach Ausbruch des Irankriegs aus. Die robusten Wirtschaftszahlen sorgten dafür, dass der Citi Economic Surprise Index, der die Daten-Überraschungen gegenüber den Konsenserwartungen misst, auf den höchsten Wert seit 2023 angestiegen ist. Neben einer robusten Binnenkonjunktur sorgen zunehmende Fiskalimpulse aus Deutschland sowie aus dem NextGenerationEU-Programm für Rückenwind, während sich die Inflation ausserhalb der Energiekomponente weiterhin moderat entwickelt. Entsprechend konnten die positiven Faktoren die negativen Auswirkungen des Irankriegs mehr als ausgleichen.
USA: Dienstleistungssektor legt zu
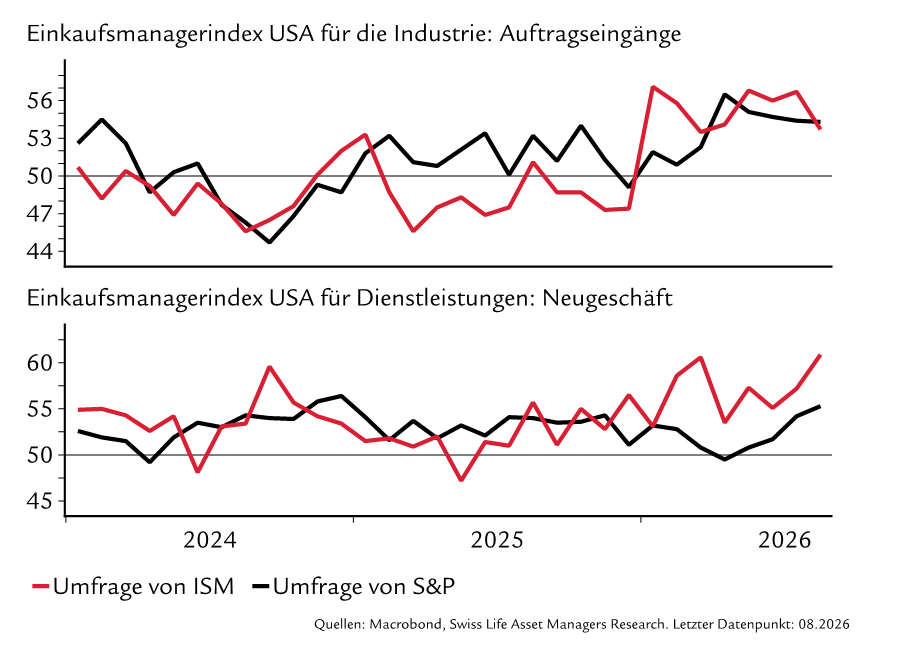
Die US-Wirtschaftsdaten zeigten sich jüngst von der positiven Seite: Die US-Detailhandelsumsätze haben im August deutlich stärker als erwartet zugelegt. Auf realer, also preisbereinigter Basis, sticht besonders der Onlinehandel positiv hervor. Die Einkaufsmanagerindizes (PMI) bestätigen das positive Momentum des Dienstleistungssektors (siehe Grafik unten), der damit der trüben Konsumentenstimmung aufgrund höherer Benzinpreise getrotzt hat. Die Stimmung in der US-Industrie bleibt ebenfalls positiv, wobei sich das starke Produktionswachstum vom Frühjahr im Sommer stark verlangsamt hat und im August gar negativ notierte. Der US-Arbeitsmarkt überraschte dafür positiv. Die Arbeitslosenquote verharrte im August bei 4.1%, während das Jobwachstum nach einer Schwächephase im Frühsommer wieder deutlich angezogen hat, mit dem IT- und Finanzsektor als gewichtige Ausnahmen.
Inflationsrisiken im Fokus
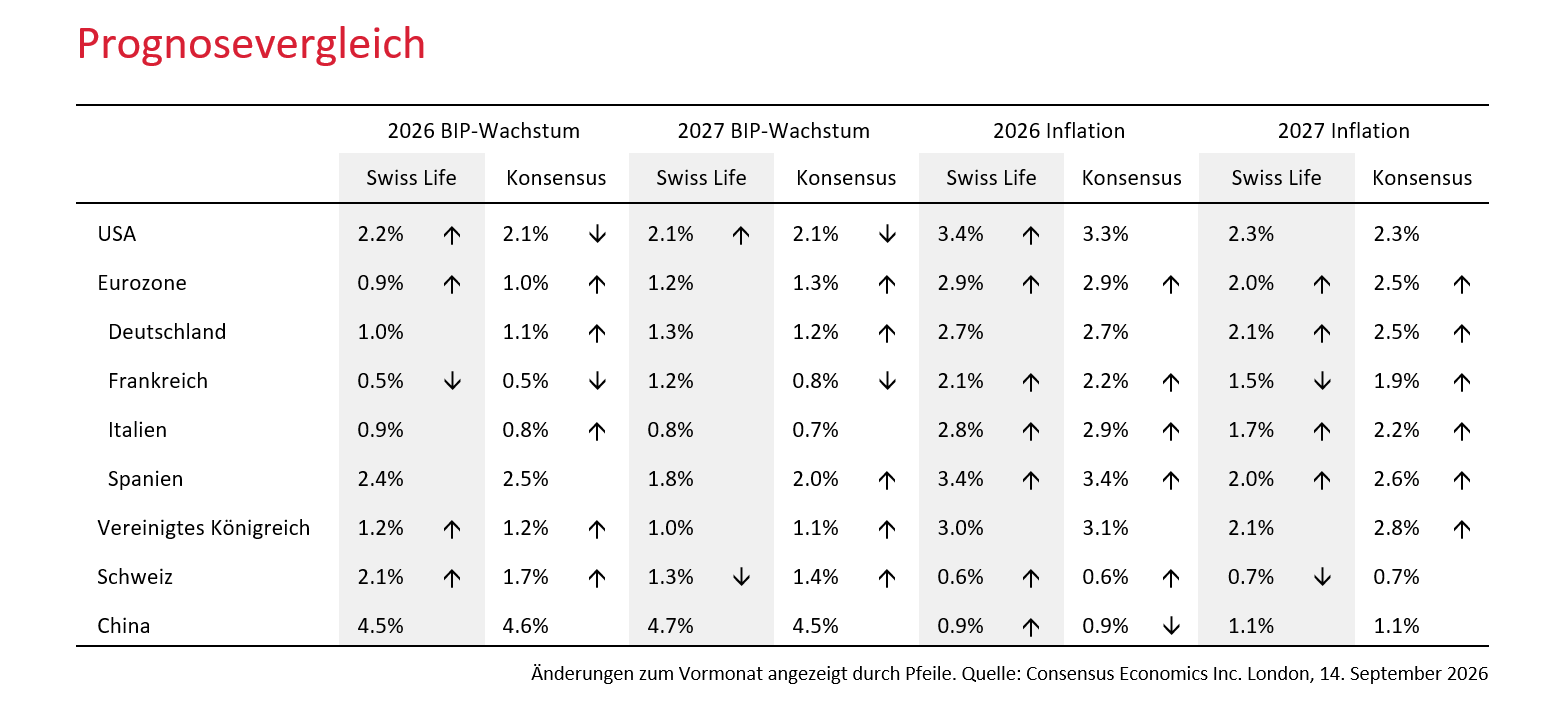
Die jüngst leicht höhere Wirtschaftsdynamik hat uns zu Aufwärtsrevisionen für das BIP-Wachstum 2026 und 2027 bewogen und war ein wichtiger Grund für die US-Notenbank, der immer noch zu hohen Inflation den Kampf anzusagen. Die Inflation blieb im August unverändert bei 3.4%, wie von uns und vom Markt erwartet. Allerdings waren die Treiber unvorteilhaft. Insbesondere die Dienstleistungspreise (ohne Wohnen) zogen nach der Schwächephase Mitte Jahr wieder an, was angesichts des soliden Privatkonsums auf eine intakte Preissetzungsmacht der Anbieter hindeutet. Damit steigen angesichts der nach wie vor prekären Situation im Nahen Osten die Risiken, dass entgegen unserer bisherigen Erwartung doch grössere Zweitrundeneffekte bei der Inflation drohen könnten. Die Evidenz ist allerdings noch zu wenig stark, um uns zu einer Prognoserevision für die Inflation 2027 zu bewegen, zumal wir nach wie vor mit einer Deeskalation des Konflikts und tieferen Ölpreisen 2027 rechnen.
EZB richtet Blick zunehmend auf die Konjunktur
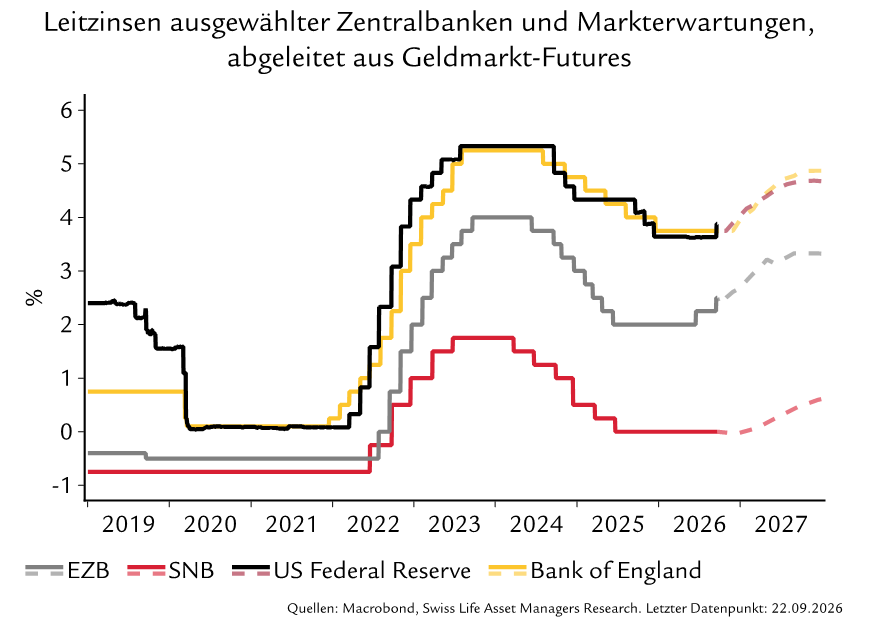
Die Europäische Zentralbank hat ihren Leitzins im September wie erwartet erneut um 25 Basispunkte erhöht und damit auf den anhaltenden Inflationsdruck reagiert. Gegenüber den Juni-Projektionen haben sich die Inflationsprognosen der EZB-Experten kaum verändert. Nach wie vor gehen sie nicht von nennenswerten Zweitrundeneffekten aus, was auch unserer Einschätzung entspricht. In ihrer jüngsten Kommunikation rückte die EZB jedoch verstärkt den laufenden konjunkturellen Aufschwung in der Eurozone in den Fokus (siehe Grafik des Monats). Aus Sicht der Notenbank könnte die wirtschaftliche Erholung zusätzlichen Inflationsdruck erzeugen. Entscheidend bleibt jedoch, wie nachhaltig und breit abgestützt dieser Aufschwung tatsächlich ist. Der Einkaufsmanagerindex für das verarbeitende Gewerbe signalisierte auch im August eine weitere Verbesserung der Stimmung, während sich der Index für den Dienstleistungssektor leicht über der Wachstumsschwelle von 50 Punkten hielt. Die Beschäftigungskomponente hat sich zwar etwas aufgehellt, deutet bislang jedoch nicht auf einen starken Beschäftigungsaufbau hin. Entsprechend bleibt auch der Privatkonsum verhalten, der bereits im zweiten Quartal nur moderat zulegen konnte. Wir erwarten, dass sich dieses Bild auch im kommenden Jahr fortsetzt.
Weitere Zinserhöhung scheint wahrscheinlich
Die Gesamtinflation stieg im August weiter an, während die Kerninflation leicht zurückging. Kurzfristig rechnen wir allerdings mit einem erneuten Anstieg der Kerninflation. Gleichzeitig bleiben die Risiken im Zusammenhang mit dem Nahen Osten erhöht und könnten den Inflationsdruck vorübergehend verstärken. Zusammen mit der jüngsten Kommunikation der EZB halten wir die Wahrscheinlichkeit einer weiteren Zinserhöhung für hoch. Wir erwarten daher neu einen weiteren Zinsschritt um 25 Basispunkte im Dezember.
Auf den Rekord folgt ein negatives Quartalswachstum
Das starke BIP-Wachstum im Laufe des zweiten Quartals von 1.5% gegenüber dem Vorquartal ist zu rund 2/3 auf den Lagerzyklus und die starken Ausfuhren der Chemie- und Pharmaindustrie zurückzuführen. Abgesehen von den heftigen Schwankungen um die Pandemie, muss bis ins vierte Quartal 1999 zurückgeblickt werden, um ein ähnlich starkes Wachstum in der Schweizer Wirtschaftsgeschichte zu finden. Wie heute sorgten damals Sonderfaktoren wie IT-Ausgaben im Zusammenhang mit der Vorbereitung auf den Jahrtausendwechsel zu einem temporären Wachstumsschub. Hochfrequente Daten aus dem dritten Quartal und die Exportdaten bis August lassen darauf schliessen, dass die Wachstumsdynamik bereits auf ihren langfristigen Trend zurückgekehrt ist. Für das dritte Quartal ergibt sich aus diesen Daten eine negative Wachstumsrate. Dieser Gegenbewegung fällt allerdings nicht der ganze Zugewinn aus dem Vorquartal zum Opfer, weshalb die Korrekturen zu den Wachstumsprognosen für 2026 trotzdem erheblich ausfallen. Eine weitere Besonderheit im aktuellen zyklischen Aufschwung ist die ausbleibende Erholung am Arbeitsmarkt. Die saisonbereinigte Arbeitsquote verharrt seit vier Monaten auf 3.1% und die Anzahl Stellensuchender hat über die vergangenen zwölf Monate stärker zugenommen als jene der offenen Stellen.
Kleines Gewicht, grosse Wirkung
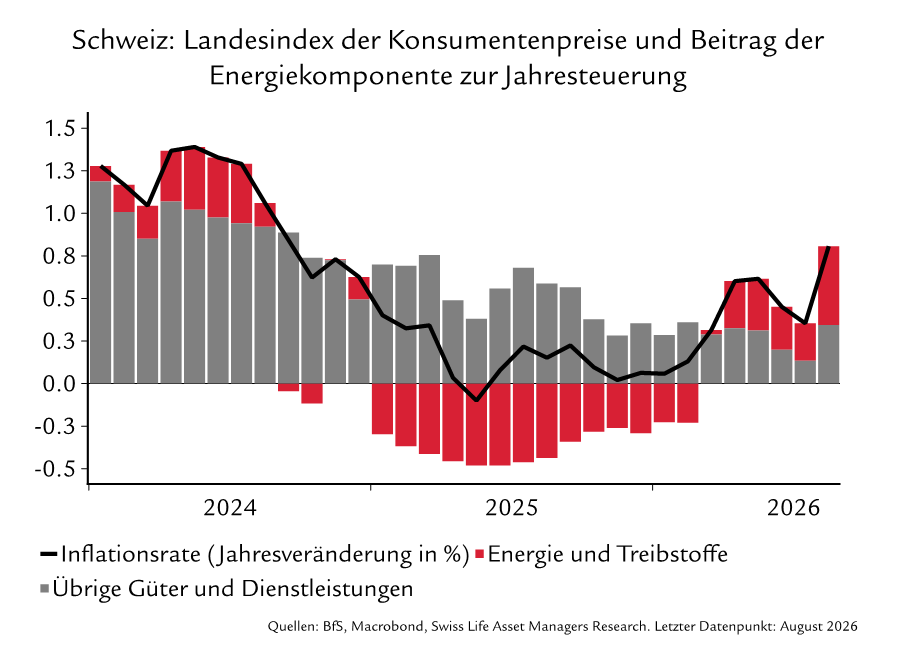
Auch in der Schweiz sind die Treibstoffpreise auf ein Rekordhöchst gestiegen. An den Tankstellen ist der Dieselpreis seit Jahresbeginn um mehr als 30% gestiegen. Diese Entwicklung fliesst auch in den Landesindex der Konsumentenpreise (LIK) ein. Weiterhin bleibt die steigende Jahresteuerung weitgehend durch die Energiepreise getrieben. Die Kategorie «Energie und Treibstoffe» hat im LIK-Warenkorb ein Gewicht von lediglich 5.1%. Sie trug aber 0.46 Prozentpunkte zur Jahresteuerung von 0.8% bei.
Pufferwirkung am globalen Ölmarkt lässt nach
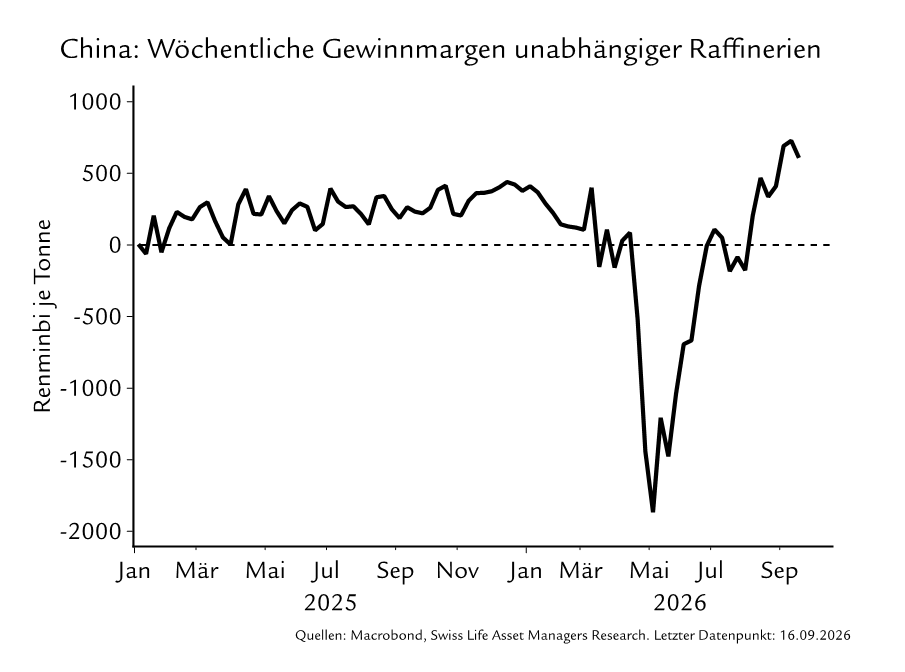
Chinas Wirtschaft entwickelt sich weiterhin zweigeteilt: Während die Hightech-Industrie und die Exporte vom globalen KI-Boom sowie der staatlich geförderten technologischen Modernisierung profitieren, bleiben Konsum und Immobiliensektor schwach. Sinkende Immobilienpreise und eine anhaltend geringe Bautätigkeit belasten die Binnennachfrage weiterhin. Die Wirtschaft dürfte zweigeteilt bleiben, wenngleich die Wachstumsdynamik zum Jahresende breiter abgestützt sein sollte. So sprechen die jüngst deutlich gestiegenen Raffineriemargen (siehe Grafik) für eine weitere Erholung der Raffinerieaktivität. Dazu tragen sowohl die Lockerung chinesischer Exportbeschränkungen für raffinierte Ölprodukte als auch die weltweit stark gestiegenen Preise für Kraftstoffe bei, welche die Produktion attraktiver machen. Gleichzeitig dürfte die Regierung die Umsetzung bereits beschlossener fiskalischer Massnahmen beschleunigen. Angesichts der schwachen Investitionstätigkeit ist mit zusätzlicher Unterstützung für Infrastrukturprojekte, Hightech-Industrien, erneuerbare Energien und andere strategische Sektoren zu rechnen. Dies stützt zwar den Wachstumsausblick für China, hat jedoch weniger positive Folgen für den Ölmarkt. Mit einer Erholung der Raffinerieaktivität und einer Belebung der Investitionen dürfte die Ölnachfrage wieder moderat zunehmen, wodurch Chinas dämpfender Einfluss auf den globalen Ölmarkt nachlassen dürfte.
Preisdurchschlag an die Konsumenten bleibt schwach
Die Produzentenpreise in China ziehen aufgrund der höheren Energiepreise an und sind im August auf 3.8% gestiegen. Viele Unternehmen können diese höheren Kosten jedoch nicht an ihre Kunden weitergeben, da die Nachfrage weiterhin verhalten bleibt. Entsprechend bleibt die Konsumentenpreisinflation mit 0.8% tief, was auf einen anhaltenden Preisdruck im Endkundengeschäft hindeutet.
Finanzmarkt Perspektiven
USA
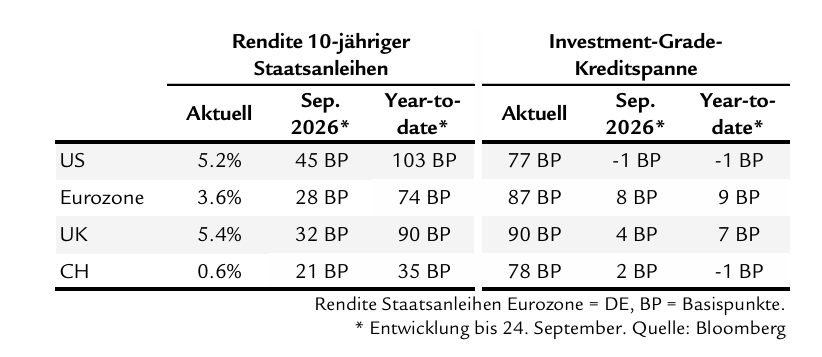
- Die US-Treasuries-Renditen stiegen im September wegen steigender Ölpreise und vor allem höherer Wachstumserwartungen an. USD-IG-Spreads verengten sich, USD-HY-Spreads weiteten sich aus.
- Vorlaufindikatoren deuten auf eine sich verbessernde Wachstumsdynamik hin, während die Inflation über dem Zielwert der Notenbank bleibt. Wir haben unseren Ausblick für das Fed angepasst und erwarten zwei weitere Zinserhöhungen.
Eurozone
- Die Renditen deutscher Staatsanleihen stiegen im September entlang der Zinskurve aufgrund höherer Inflations- und Wachstumserwartungen.
- Wie erwartet, erhöhte die EZB die Zinsen im September um 25 BP. Wir haben unseren Ausblick für die EZB angepasst und erwarten eine weitere Zinserhöhung.
Schweiz
- Die BIP-Wachstumserwartungen für 2026 stiegen an; die Kerninflation überraschte im August positiv. Die Renditen 10-jähriger Schweizer Staatsanleihen stiegen.
- Für die SNB öffnet sich mit dem schwachen Franken und den besseren Wirtschaftszahlen ein Fenster für eine gewisse Normalisierung der Geldpolitik. Wir erwarten 2027 zwei Zinsschritte um je 25 BP.
USA
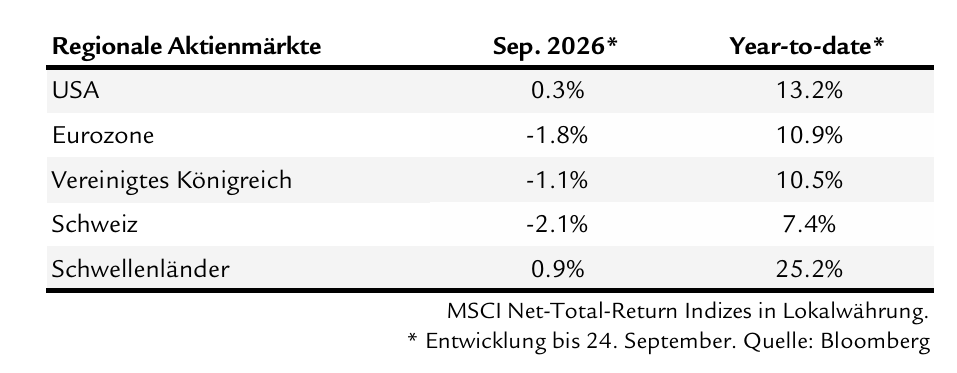
- Trotz grossem Gegenwind legte der US-Markt im September bei Redaktionsschluss um 0.3% zu. Das Fed hob die Zinsen an, während das KI-Segment v. a. Negatives meldete, darunter verspätete Börsengänge, Sicherheitsprobleme und Vorschläge zur Verlangsamung der Entwicklung.
- Sowohl das aktuelle als auch das erwartete KGV des US-Aktienmarkts sind tiefer als zu Jahresbeginn.
Eurozone
- Aktien aus der Eurozone büssten mit ihrem geringeren IT-Exposure im September 1.4% ein. Aufgrund dieser Underperformance fällt der europäische Markt 2026 nun auch hinter dem US-Markt zurück.
- Der europäische Markt liegt in der Nähe seines Fair Value. Wir halten dividendenstarke Aktien für attraktiv, da sie eine Dividendenrendite von über 4% bieten und zu tieferen Bewertungen gehandelt werden als der breite Markt.
Schweiz
- Der Schweizer Markt setzte seine Underperformance im September fort und ist nun der schwächste Performer in unserem Ranking.
- Die Schwäche war breit abgestützt: Nur 5 der 20 SMI-Aktien legten im September zu.
Schwellenländer
- Die Schwellenländer erholten sich weiter vom Einbruch im Juli. Taiwan und Korea leisteten in Asien einen positiven Beitrag, während Brasilien und Kolumbien in Lateinamerika stark waren. China und Indien hinkten erneut hinterher.
- Schwellenländer bleiben attraktiv bewertet. Aktuell liegt das KGV bei 15, das erwartete KGV unter 10. Der Index ist nun jedoch stark auf Asien und ein paar KI-Aktien konzentriert.
USA
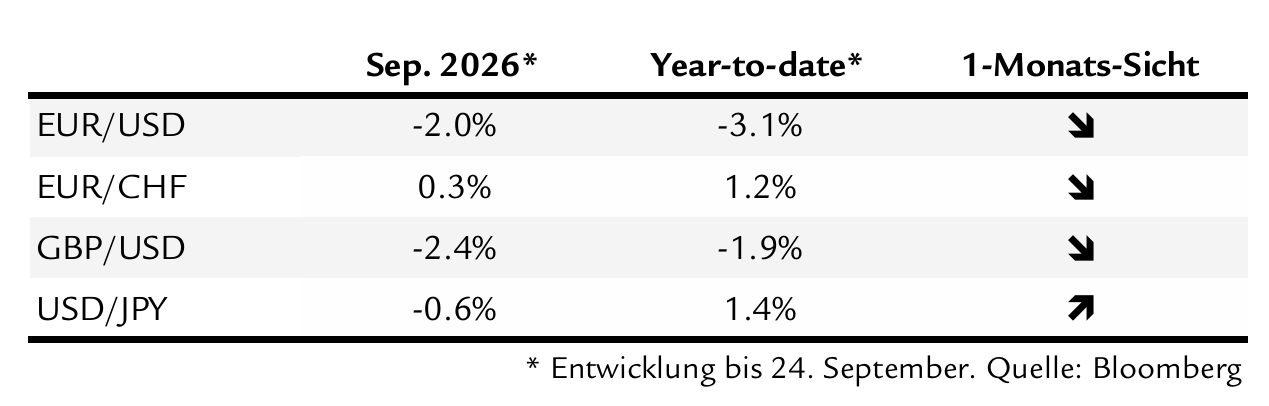
- Bei Redaktionsschluss hatte der USD im September handelsgewichtet 1.3% aufgewertet. Die Leitzinserhöhung des Fed, die restriktive Rhetorik und überraschend positive Wirtschaftsdaten stützten den USD.
- Unsere USD-Sicht bleibt wegen der günstigen Zinsdifferenzen und der anhaltend robusten US-Wirtschaft bis Ende Jahr positiv.
Eurozone
- Der EUR büsste im September handelsgewichtet 1.0% ein. Die Wirtschaftsdaten waren solide und die EZB hob den Leitzins im September wie erwartet an. Dies wurde aber durch noch stärkere Signale der US-Wirtschaft und des Fed überschattet, was zu einem schwächeren EUR/USD führte.
- Wir bleiben bis Jahresende bei unserer negativen Sicht auf EUR/USD.
Schweiz
- Die Aufwertung des EUR gegenüber dem CHF legte im September eine Pause ein (siehe Haupttext). Die SNB liess die Zinsen im September wie erwartet unverändert.
- Wir änderten unsere Sicht auf EUR/CHF von neutral zu negativ. Unsere Sicht auf USD/CHF ist neutral.
Japan
- Der JPY wertete Anfang September auf, büsste diese Gewinne aber teilweise wieder ein, weil die Märkte von der Zinserhöhung und der vorsichtigen Rhetorik der Bank of Japan an ihrer Septembersitzung nicht beeindruckt waren.
- Die JPY-Schwäche dürfte anhalten. Daher ändern wir unsere Sicht auf USD/JPY von neutral zu positiv.
September im Rückblick
- Globale Aktien zeigten sich im September robust. Die USA und die Schwellenländer legten trotz eines zunehmend schwierigen geldpolitischen Umfelds weiter zu. Andere wichtige Märkte gerieten jedoch durch die höheren Zinsen und die eskalierenden Spannungen im Iran unter Druck.
- Die Staatsanleihenrenditen stiegen in den wichtigsten Märkten weiter an.
- Die Bewegungen bei den Spreads auf Unternehmensanleihen variierten im September: Die Spreads in den USA verengten sich, die europäischen weiteten sich leicht aus.
- Der USD wertete handelsgewichtet auf.
Aktuelle Einschätzungen zur Asset Allocation
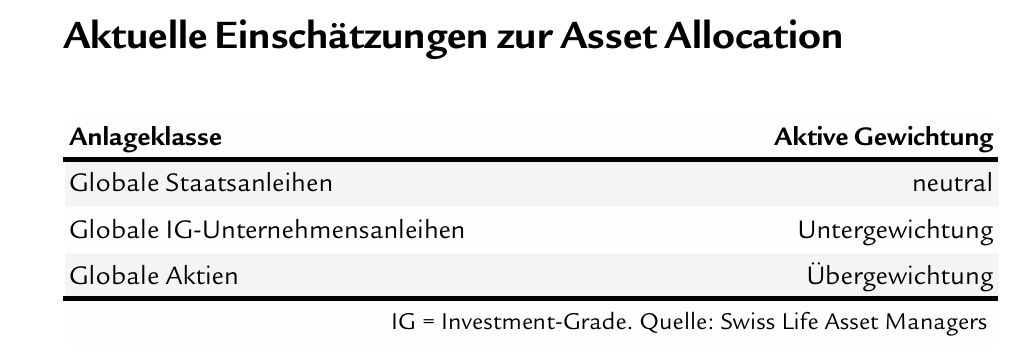
- Wir halten an unserer Aktienübergewichtung aus dem letzten Monat fest. Die anhaltend positiven Gewinnkorrekturen und die Fähigkeit der US-Unternehmen, die höheren Gewinnerwartungen zu erfüllen, bieten einen Puffer für das schwierigere geldpolitische Umfeld und die anhaltende geopolitische Unsicherheit.
- Bei den Aktien bleiben wir wegen starker Fundamentaldaten in den USA übergewichtet. Wir halten an unserer Übergewichtung der USA fest und setzen diese über eine gleichgewichtete Auswahl grosser Unternehmen um. Dies sorgt für eine Diversifikation über das KI-Thema hinaus und könnte zudem von einer Entspannung der geopolitischen Spannungen im Zusammenhang mit dem Iran profitieren.
- Bei Staatsanleihen bleiben wir insgesamt untergewichtet und halten an einer kurzen Duration fest. Wegen des robusten Wirtschaftswachstums und aufgrund Bedenken bezüglich der langfristigen fiskalischen Nachhaltigkeit bleiben wir bei der Duration vorsichtig, obwohl die Langfristzinsen bereits historisch hoch sind.
- Wir behalten unsere Untergewichtung in Unternehmensanleihen, einschliesslich Hochzinsanleihen und Unternehmensanleihen aus Schwellenländern, bei, da wir bei Aktien ein attraktiveres Risiko-Rendite-Profil sowie ein grösseres Potenzial zur Teilhabe an steigenden Kursen sehen.
- Wir bevorzugen weiterhin Sachwerte wie Gold, Rohstoffe und Schweizer Immobilien.
* Dieser Ausblick basiert auf den Einschätzungen von Swiss Life Asset Managers (Ausgabe Oktober 2026). Die Asset Allocation wurde von Swiss Life Wealth Management AG an die Bedürfnisse von Privatkundinnen und Privatkunden angepasst.
Ein Gespräch, das sich lohnt
Profitieren Sie von unserer über 165-jährigen Anlageexpertise und vereinbaren Sie jetzt ein unverbindliches und kostenloses Erstgespräch.
Möchten Sie wissen, welche Auswirkungen die aktuelle Marktlage auf Ihre persönliche Situation haben könnte?
Sprechen Sie mit unseren Anlageexpertinnen und -experten und vereinbaren Sie ein unverbindliches und kostenloses Erstgespräch.
Alle Swiss Life Generalagenturen
Finden Sie eine Swiss Life Agentur in Ihrer Nähe.
Wie beeinflussen globale Entwicklungen Ihre Anlagestrategie?
Nutzen Sie die Gelegenheit, Ihre Anlagestrategie gezielt auf aktuelle Marktbedingungen, Lebensumstände und Ihre persönlichen Ziele abzustimmen. Vereinbaren Sie jetzt ein kostenloses Erstgespräch – wir helfen Ihnen, Chancen optimal zu nutzen und sich auf kommende Herausforderungen vorzubereiten. Alternativ können Sie unser kostenloses Merkblatt «Erfolgreich anlegen mit der richtigen Strategie» anfordern.
Fundiertes Finanz- und Anlagewissen aus einer Hand
Für ein selbstbestimmtes Leben voller finanzieller Zuversicht: Der Newsletter von Swiss Life Wealth Managers versorgt Sie regelmässig mit aktuellem und relevantem Wissen zu Anlagen und Vorsorge. Profitieren auch Sie von diesem Fachwissen und bleiben Sie bestens informiert.
Das könnte Sie ebenfalls interessieren
Hinweis: Die aufgeführten Angaben dienen lediglich Informationszwecken und sind ohne Gewähr und Haftung. Sie begründen weder ein Angebot, eine Anlageberatung noch eine Empfehlung zum Erwerb oder zur Veräusserung von Finanzinstrumenten oder zum Abschluss von anderen Rechtsgeschäften. Dieser Beitrag enthält zukunftsgerichtete Aussagen, welche unsere Einschätzung und unsere Erwartungen zu einem bestimmten Zeitpunkt ausdrücken. Dabei können verschiedene Risiken, Unsicherheiten und andere Einflussfaktoren dazu führen, dass die tatsächlichen Entwicklungen und Resultate sich von unseren Erwartungen deutlich unterscheiden. Die vergangene Performance ist kein Indikator für laufende und zukünftige Entwicklungen und Ergebnisse. Investitionen in Finanzprodukte sind mit unterschiedlichen Risiken verbunden, wozu auch der potenzielle Verlust des eingesetzten Kapitals gehört.