
Perspectives pour les investisseurs privés
L'économie mondiale
Perspectives rédigées par les équipes de recherche économique de Swiss Life Asset Managers concernant l’économie mondiale. (Achevé de rédiger le: 22.09.2026)
A retenir
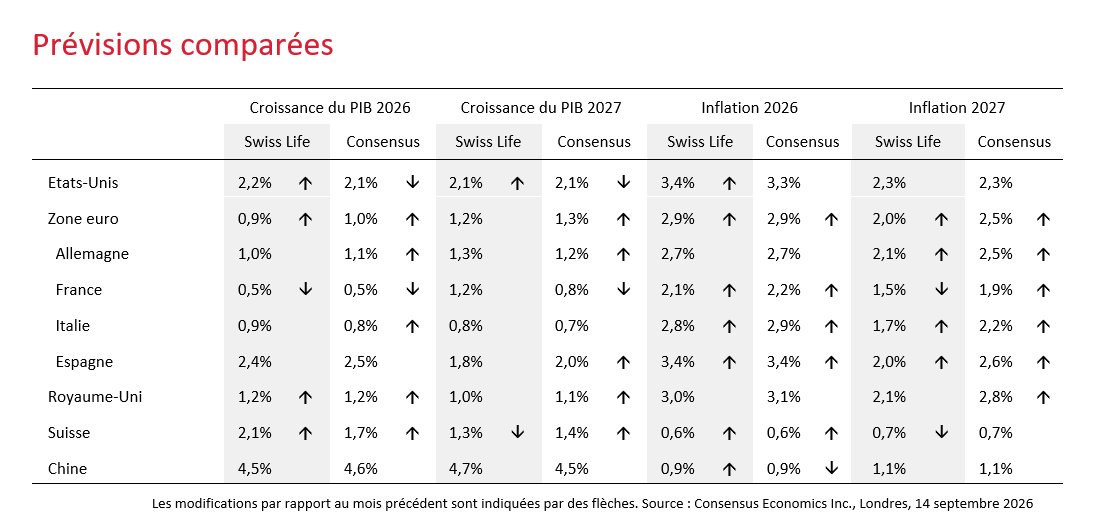
- Etats-Unis : bons chiffres économiques et inflation durablement élevée ouvrent la voie aux hausses de taux
- Allemagne : amélioration des perspectives dans la plupart des secteurs
- France : les incendies ont impacté la croissance du PIB et les prix des denrées alimentaires
- Suisse : après le record, une croissance trimestrielle négative
- Royaume-Uni : un solide début de troisième trimestre grâce aux investissements dans l’IA
- Chine : la croissance devrait se consolider en fin d’année, mais accroît la demande en pétrole
Graphique du mois
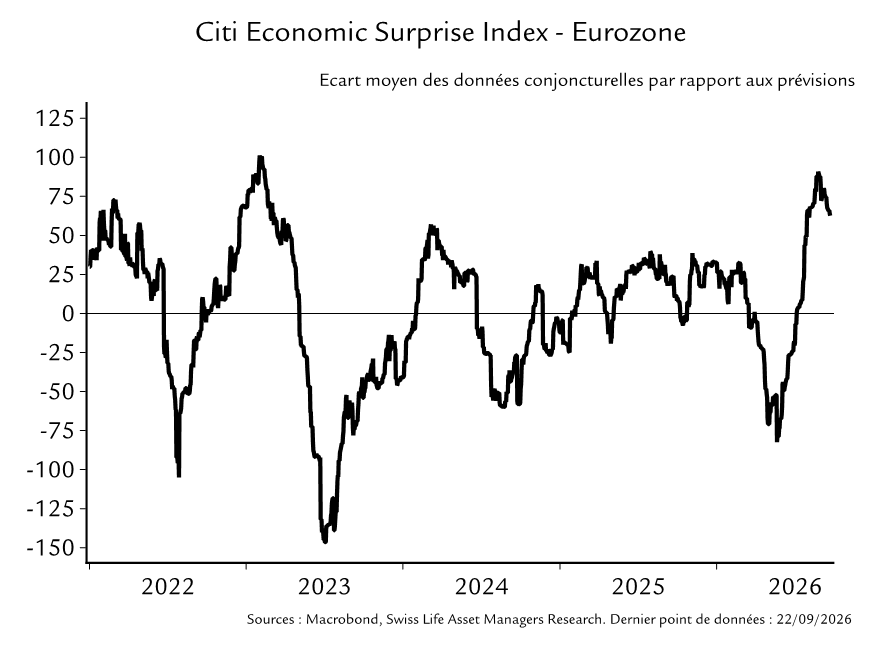
Dans la zone euro, le ralentissement de la croissance redouté après l’éclatement de la guerre en Iran ne s’est pas produit. Grâce à la solidité de l’économie, le Citi Economic Surprise Index, qui mesure les surprises par rapport aux attentes du consensus, a atteint sa valeur la plus élevée depuis 2023. Outre une solide conjoncture intérieure, les impulsions fiscales crois-santes en provenance d’Allemagne et du programme NextGenerationEU sont favorables, tandis que l’inflation, hors énergie, reste modérée. Les facteurs positifs ont donc plus que compensé les effets néga-tifs du conflit en Iran.
Le tertiaire progresse
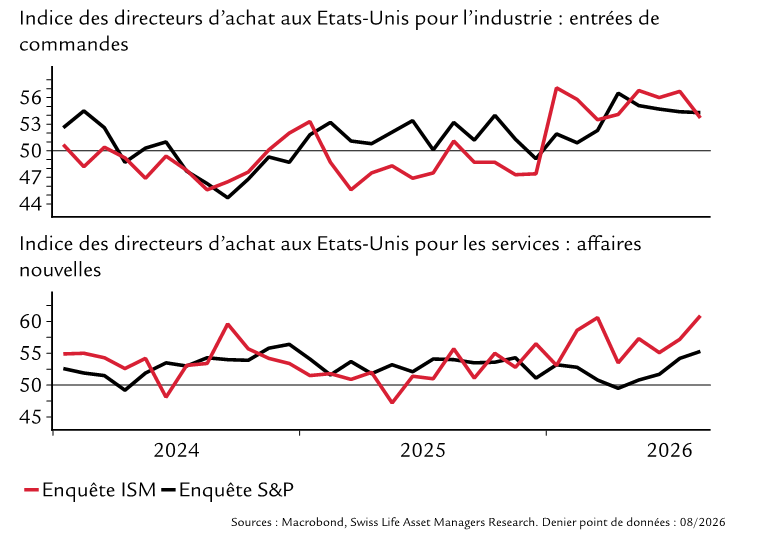
Les dernières données économiques américaines étaient positives : les ventes au détail ont progressé bien plus que prévu en août. En termes réels, c’est-à-dire après correction des prix, le commerce en ligne se démarque particulièrement. Les indices des directeurs d’achat (PMI) confirment la dynamique positive du tertiaire (voir graphique ci-dessous), qui a su défier la morosité des ménages induite par la hausse des prix à la pompe. Le moral dans l’industrie américaine reste également positif, même si la forte croissance de la production enregistrée au printemps s’est fortement ralentie en été et a même baissé en août. En revanche, le marché du travail américain a livré une bonne surprise. Le taux de chômage est resté stable en août à 4,1%, tandis que la croissance de l’emploi a nettement rebondi après une phase d’affaiblissement au début de l’été, à l’exception des secteurs de l’informatique et de la finance.
Gros plan sur les risques inflationnistes
La récente dynamique en légère progression nous a poussés à réviser à la hausse la croissance du PIB en 2026 et 2027, et a incité la Fed à s’attaquer à une inflation toujours trop élevée. En août, l’inflation est restée inchangée à 3,4%, comme le marché et nous-mêmes l’avions prévu. Toutefois, les moteurs étaient défavorables. Les prix des services (hors logement) ont de nouveau augmenté après une phase de repli en milieu d’année, ce qui, au vu de la solide consommation privée, traduit une capacité à augmenter les prix intacts des prestataires. Ainsi, face à la situation toujours précaire au Proche-Orient, les risques d’effets de second tour plus importants sur l’inflation augmentent, contrairement à nos prévisions actuelles. Mais les preuves ne sont pas encore assez solides pour nous amener à réviser notre prévision d’inflation en 2027, d’autant que nous tablons toujours sur une désescalade du conflit et une baisse des prix du pétrole en 2027.
La BCE se concentre sur la conjoncture
Comme prévu, la Banque centrale européenne a de nouveau relevé son taux directeur de 25 points de base en septembre, réagissant ainsi à la pression inflationniste persistante. Les prévisions d’inflation des experts de la BCE n’ont guère changé par rapport aux projections de juin. Elles ne tablent toujours pas sur des effets de second tour notables, avis que nous partageons. Dans sa dernière communication, la BCE a toutefois mis davantage l’accent sur la reprise économique en cours en zone euro (voir Graphique du mois), qui, du point de vue de la banque centrale, pourrait exercer une pression inflationniste supplémentaire. Mais ce sont la durabilité et l’ampleur effectives de cette reprise qui seront décisives. En août aussi, le PMI de l’industrie manufacturière indiquait une nouvelle amélioration du moral, alors que celui du tertiaire s’est maintenu légèrement au-dessus du seuil de croissance des 50 points. La composante de l’emploi s’est certes un peu améliorée, mais n’indique jusqu’ici pas de forte croissance de l’emploi. La consommation des ménages reste donc contenue, avec une progression modérée au deuxième trimestre. Nous pensons qu’il en ira de même l’année prochaine.
Une nouvelle hausse des taux semble probable
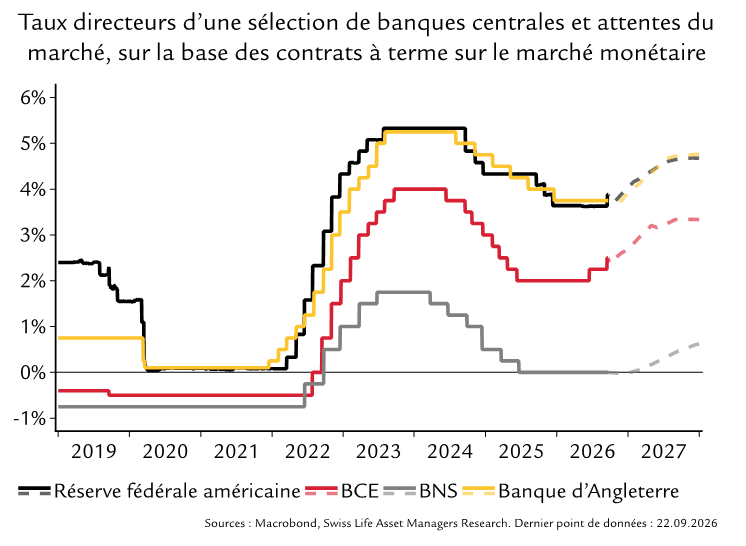
L’inflation globale a continué d’augmenter en août, alors que la sous-jacente a légèrement reculé. A court terme, nous tablons toutefois sur une nouvelle hausse de l’inflation sous-jacente. Dans le même temps, les risques liés au Moyen-Orient restent élevés et pourraient temporairement accentuer la pression inflationniste. Compte tenu de la récente communication de la BCE, nous considérons comme élevée la probabilité d’une nouvelle hausse des taux d’intérêt. Nous tablons donc sur une nouvelle hausse des taux de 25 points de base en décembre.
Après un record, une croissance trimestrielle négative
La forte croissance du PIB au deuxième trimestre de 1,5% par rapport au trimestre précédent est aux 2/3 due au cycle des stocks et aux fortes exportations de l’industrie chimique et pharmaceutique. Hormis les fortes fluctuations liées à la pandémie, il faut remonter au quatrième trimestre 1999 pour retrouver une croissance aussi forte dans l’histoire de l’économie suisse. A l’époque aussi, des facteurs exceptionnels comme les dépenses informatiques pour les préparatifs du passage à l’an 2000 avaient stimulé temporairement la croissance. Les données à haute fréquence du troisième trimestre et celles des exportations jusqu’en août laissent penser que la dynamique de croissance est déjà revenue à sa tendance à long terme. Ces données indiquent un taux de croissance négatif pour le troisième trimestre. Le bénéfice du trimestre précédent n’étant pas entièrement affecté par ce mouvement inverse, les corrections des prévisions de croissance pour 2026 restent tout de même considérables. Une autre particularité de l’actuelle reprise cyclique est l’absence de reprise sur le marché de l’emploi. Le taux de chômage corrigé des variations saisonnières stagne à 3,1% depuis quatre mois. Sur les douze derniers mois, le nombre de demandeurs d’emploi a augmenté plus que celui des postes vacants.
Petit poids, grand impact
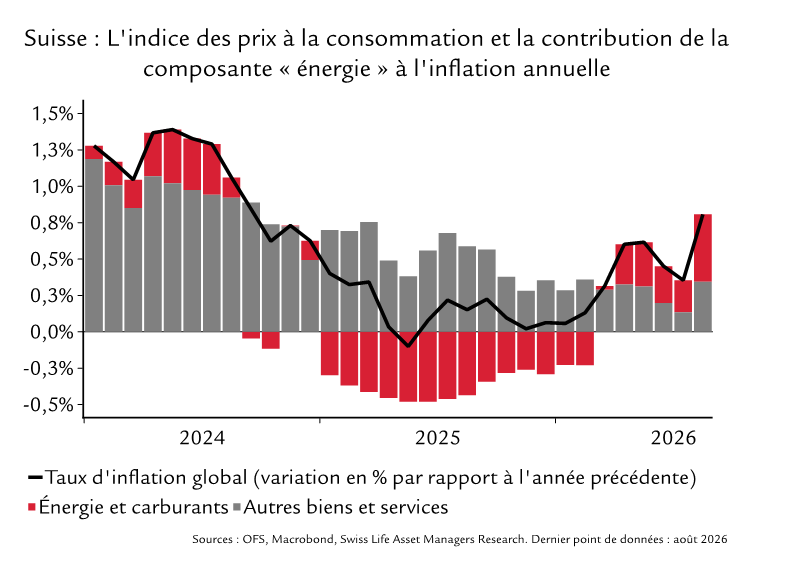
En Suisse également, les prix des carburants ont atteint un niveau record. Le prix du diesel à la pompe a augmenté de plus de 30% depuis le début de l’année. Cette évolution est prise en compte dans l’indice suisse des prix à la consommation (IPC). La hausse du renchérissement annuel reste largement portée par les prix de l’énergie. La catégorie «Energie et carburants» pèse seulement 5,1% dans le panier de l’IPC. Elle a pourtant contribué à hauteur de 0,46 point de pourcentage au renchérissement annuel de 0,8%.
L’effet tampon sur le marché pétrolier s’estompe
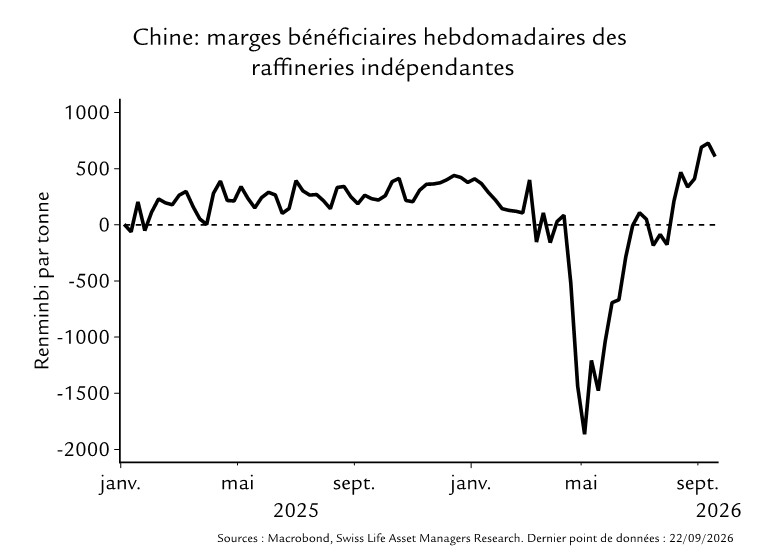
L’économie chinoise reste à deux vitesses : si l’industrie de haute technologie et les exportations profitent du boom mondial de l’IA et de la modernisation technologique soutenue par l’Etat, la consommation et le secteur immobilier restent faibles. La baisse des prix de l’immobilier et une activité de construction durablement timide continuent de peser sur la demande intérieure. L’économie devrait rester divisée, même si la dynamique de croissance devrait reposer sur une plus large base en fin d’année. La récente nette hausse des marges des raffineries (voir graphique) plaide en faveur de la reprise de l’activité de raffinage. L’assouplissement des restrictions chinoises à l’exportation de produits pétroliers raffinés et la forte hausse des prix des carburants à l’échelle mondiale y contribuent, rendant la production plus attrayante. En parallèle, le gouvernement devrait accélérer la mise en œuvre des mesures budgétaires déjà décidées. Au vu de la faiblesse de l’activité d’investissement, il faut s’attendre à un soutien supplémentaire en faveur des projets d’infrastructures, des industries de haute technologie, des énergies renouvelables et d’autres secteurs stratégiques. Si cela soutient les perspectives de croissance de la Chine, l’impact sur le marché pétrolier est moins positif. Avec une reprise de l’activité de raffinage et des investissements, la demande de pétrole devrait à nouveau progresser modérément. La Chine continuerait ainsi de freiner le marché mondial du pétrole, mais dans une moindre mesure qu’au cours des derniers mois.
Faible répercussion des prix sur les consommateurs
En Chine, les prix à la production augmentent avec la hausse de ceux de l’énergie, atteignant 3,8% en août. Or, de nombreuses entreprises ne peuvent pas répercuter cette hausse des coûts à leurs clients car la demande reste modérée. L’inflation des prix à la consommation est donc toujours faible à 0,8%, signe d’une pression persistante sur les prix dans les activités de détail.
Perspectives marchés
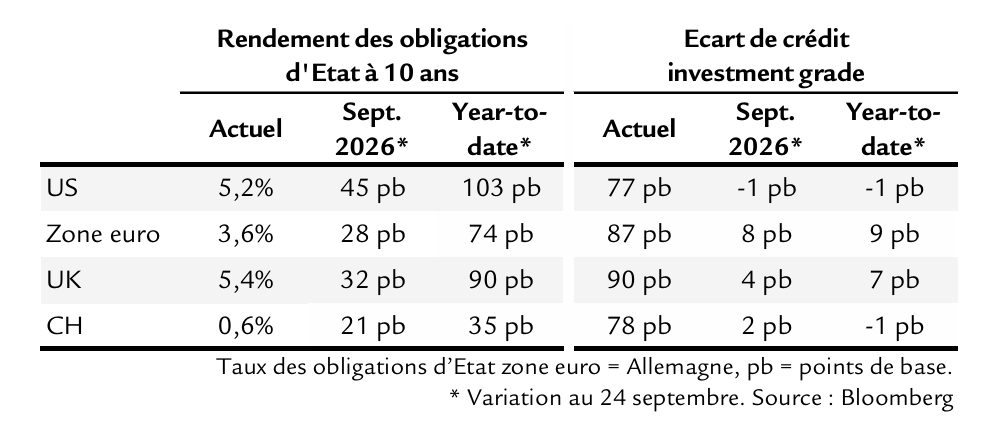
- Hausse des rendements des T-Bonds en septembre, surtout en raison des anticipations de croissance et de la hausse des prix du pétrole. Resserrement des écarts IG en USD et creusement des écarts HY.
- Les indicateurs avancés signalent une accélération de la croissance, tandis que l’inflation reste supérieure à l’objectif. Nous avons revu nos prévisions et attendons deux autres hausses de la Fed.
- Hausse des rendements des Bunds sur l’ensemble de la courbe en septembre, en raison de la progression des anticipations d’inflation et de croissance.
- Comme prévu, la BCE a relevé ses taux de 25 pb en septembre. Nous avons revu nos prévisions pour la BCE et attendons une autre hausse.
- Hausse des prévisions de croissance du PIB pour 2026 et de l’inflation sous-jacente en août. Conséquence : hausse des taux souverains suisses à 10 ans.
- La faiblesse du franc et l’amélioration des données économiques ouvrent à la BNS une fenêtre pour une certaine normalisation de la politique monétaire. Nous prévoyons deux relèvements de taux de 25 pb chacun en 2027.
Etats-Unis
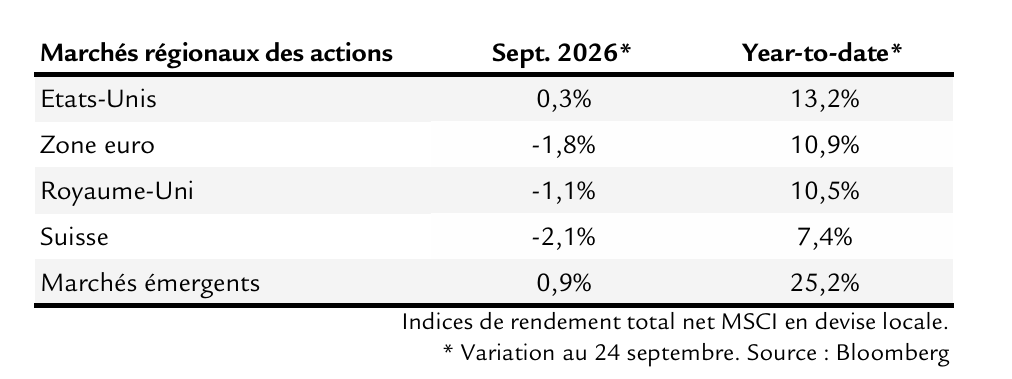
- Malgré des vents contraires, le marché US a gagné 0,3% en septembre. La Fed a relevé ses taux, alors que le segment de l’IA a livré des mauvaises nouvelles (introductions en bourse tardives, problèmes de sécurité, propositions de ralentissement du développement).
- Le ratio P/E actuel et prévisionnel du marché US sont inférieurs à ceux de début d’année.
Zone euro
- Les titres de l’UEM, moins exposés à l’IT, ont cédé 1,4% en septembre. Du fait de cette sous-performance, le marché européen est aussi derrière le marché US en 2026.
- Le marché européen est proche de la juste valeur. Les titres à dividende élevé sont intéressants, car leur rendement du dividende dépasse 4% et leurs valorisations sont inférieures au marché.
Suisse
- Le marché suisse sous-performe en septembre, se classant tout en bas de notre classement.
- La faiblesse est généralisée : seules 5 actions sur 20 du SMI ont progressé en septembre.
Marchés émergents
- Les ME ont continué de se redresser après la baisse de juillet.
- Taïwan et la Corée ont apporté une contribution positive en Asie, tandis que le Brésil et la Colombie ont été forts en Amérique latine. La Chine et l’Inde sont une fois de plus à la traîne.
La valorisation des ME reste intéressante. Le ratio P/E actuel est d’environ 15 et le ratio prévisionnel, en-deçà de 10. Toutefois, l’indice est désormais fortement concentré en Asie et dans quelques titres liés à l’IA.
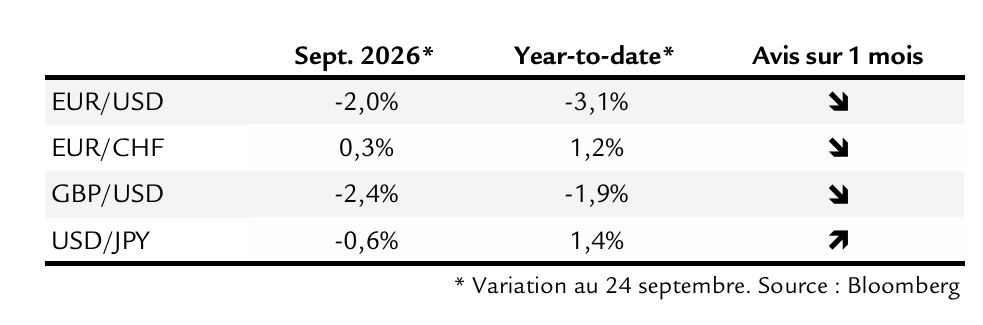
- A l’heure où nous rédigeons, l’USD s’apprécie de 1,3% en septembre, pondéré des échanges. La hausse du taux directeur de la Fed, le ton offensif et des données économiques positives ont porté le billet vert.
- Nous restons positifs sur l’USD jusqu’à la fin de l’année en raison des différences de rendement favorables et de la résilience continue de l’économie US.
- Pondéré des échanges, l’EUR s’est affermi de 1,0% en septembre. Les données économiques étaient solides et la BCE a relevé ses taux comme prévu en septembre. Mais cela a été éclipsé par des signaux plus forts de l’économie US et de la Fed, affaiblissant la paire EUR/USD.
- Nous restons négatifs sur la paire EUR/USD jusqu’à la fin d’année.
- Nous réitérons notre avis négatif sur la paire GBP/USD et neutre sur la paire GBP/EUR.
- L’appréciation de l’EUR face au CHF a marqué une pause en septembre (voir texte principal). Comme prévu, la BNS a laissé ses taux inchangés en septembre.
- Nous passons de neutre à négative sur la paire EUR/CHF. Nous restons neutres sur la paire USD/CHF.
- Le JPY s’est apprécié début septembre, mais a cédé une partie des gains, les marchés n’étant pas impressionnés par la hausse des taux d’intérêt et le discours prudent de la BoJ lors de sa réunion de septembre.
- Le JPY devrait continuer de faiblir, et nous passons donc de neutre à positive sur la paire USD/JPY.
Septembre en revue
- Les actions mondiales ont bien résisté en septembre. Les marchés US et émergents ont continué de progresser malgré un environnement monétaire de plus en plus difficile. Toutefois, d’autres grands marchés ont été sous pression sur fond de hausse des taux d’intérêt et d’escalade des tensions en Iran.
- Les rendements des obligations d’Etat continuent de grimper sur les principaux marchés, les BC relevant encore leurs taux.
- Evolution contrastée des écarts en septembre: resserrement américain et léger creusement européen.
- L’USD s’est déprécié, pondéré des échanges.
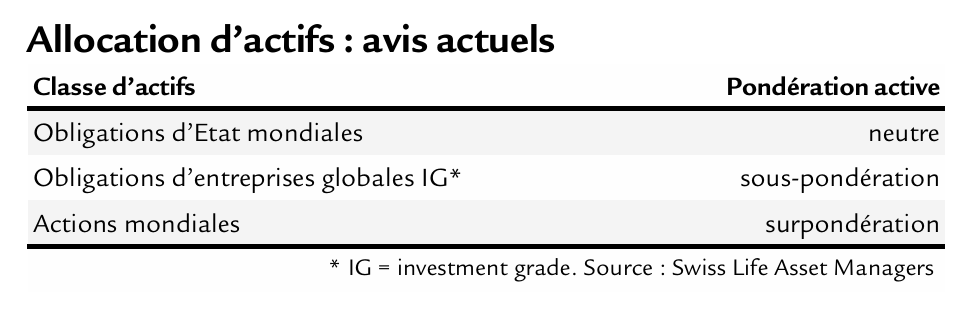
- Nous maintenons notre surpondération en actions par rapport au mois dernier. La poursuite des révisions positives des bénéfices et la capacité des entreprises US à répondre à des attentes élevées offrent un coussin dans un contexte monétaire plus difficile et face à l’incertitude géopolitique persistante.
- Côté actions, nous continuons à surpondérer les marchés US en raison de la solidité des fondamentaux. Nous maintains une surpondération des États-Unis, mise en œuvre au moyen d’une sélection équipondérée de grandes entreprises. Cette approche permet une diversification au-delà du thème de l’IA et pourrait également bénéficier d’un apaisement des tensions géopolitiques liées à l’Iran.
- Nous restons globalement maigres sur les obligations d’Etat, mais favorisons une duration courte. La résilience de la croissance et les inquiétudes liées à la durabilité budgétaire nous incitent à la prudence quant à la duration, même si les taux atteignent déjà des niveaux historiquement élevés.
- Nous maintenons notre sous-pondération des obligations d’entreprise, y compris des obligations à haut rendement et des obligations d’entreprises des marchés émergents, car nous estimons que les actions offrent un profil risque-rendement plus attrayant et permettent une plus grande participation au potentiel de hausse des marchés.
- Nous continuons à privilégier les actifs réels, comme l'or, les matières premières et l'immobilier suisse coté en bourse.
* Ces perspectives reposent sur les analyses de Swiss Life Asset Managers (édition d’octobre 2026). La stratégie de placement a été adaptée par Swiss Life Wealth Management AG aux besoins de la clientèle privée.
Un entretien qui vaut la peine
Faites-vous conseiller personnellement et sans engagement par des expertes et des experts.
Vous souhaitez connaître les répercussions que la situation actuelle du marché pourrait avoir sur votre situation personnelle ?
Parlez à nos experts en investissement et convenez d'un premier entretien gratuit et sans engagement.
Toutes les agences générales Swiss Life
Remarque : les informations fournies le sont à titre indicatif uniquement et sont fournies sans garantie ni responsabilité. Elles ne constituent ni une offre, ni un conseil en investissement, ni une recommandation d'achat ou de vente d'instruments financiers ou de conclusion d'autres actes juridiques. Cet article contient des déclarations prospectives qui expriment notre évaluation et nos attentes à un moment donné. Divers risques, incertitudes et autres facteurs d'influence peuvent entraîner des évolutions et des résultats réels sensiblement différents de nos attentes. Les performances passées ne sont pas un indicateur des évolutions et des résultats actuels et futurs. Les investissements dans des produits financiers sont associés à différents risques, y compris la perte potentielle du capital investi.