
Prospettive per gli investitori privati
Conginuntura globale
Le prospettive attuali allestite dal team Economic Research di Swiss Life Asset Managers in relazione alla congiuntura globale. (Termine ultimo per la redazione: 22.09.2026)
Punti chiave
- Stati Uniti: dati economici positivi e inflazione sempre elevata aprono la strada ad aumenti dei tassi
- Germania: aspettative in miglioramento nella maggior parte dei settori
- Francia: effetti negativi su crescita del PIL e prezzi dei generi alimentar
- Svizzera: dopo i livelli record, crescita trimestrale negativa
- Regno Unito: ottimo inizio del terzo trimestre grazie agli investimenti nell’IA
- Cina: consolidamento della crescita previsto per fine anno, ma domanda di petrolio in aumento
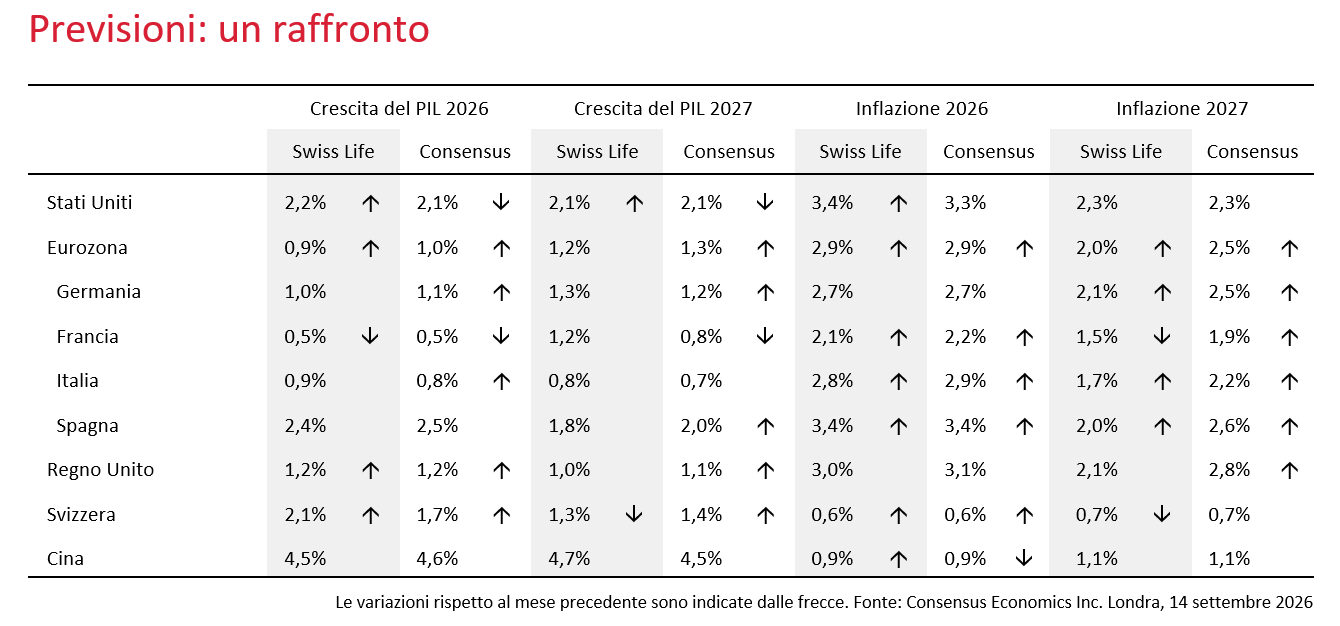
Grafico del mese
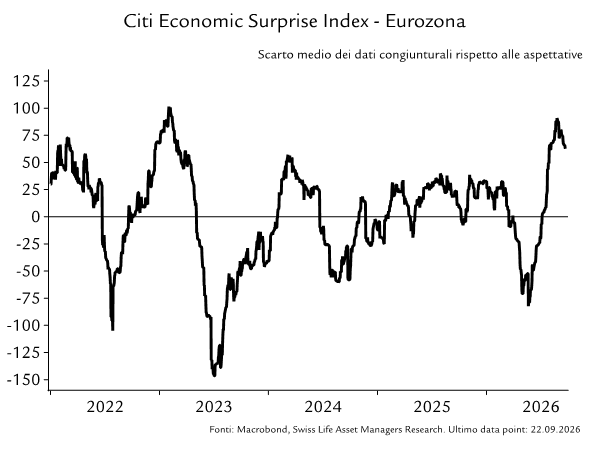
Nell’eurozona il temuto rallentamento della crescita dopo lo scoppio della guerra in Iran non si è verifica-to. Grazie agli ottimi dati economici, il Citi Economic Surprise Index, che misura le sorprese sul fronte dei dati rispetto alle aspettative del consensus, ha rag-giunto i massimi dal 2023. Oltre che dall’economia interna solida, lo slancio proviene dai crescenti stimo-li fiscali in Germania e dal programma NextGenera-tionEU, mentre l’inflazione, al netto della componen-te energetica, resta moderata. Di conseguenza, i fat-tori positivi hanno più che compensato gli effetti negativi della guerra in Iran.
Crescita del settore dei servizi
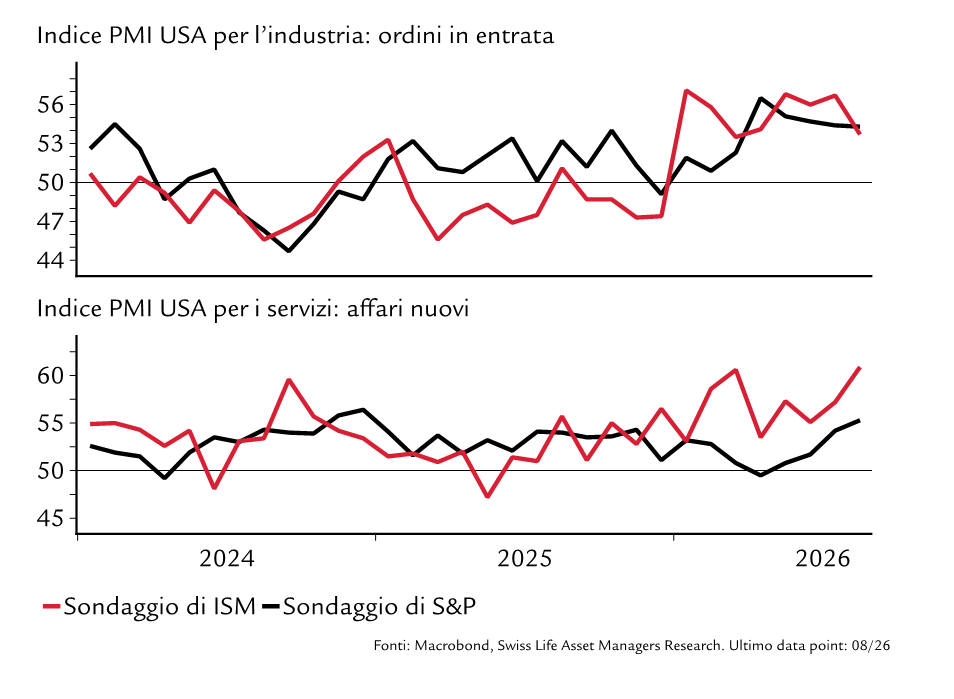
Di recente i dati economici USA hanno mostrato un quadro positivo: ad agosto le vendite al dettaglio sono aumentate molto più del previsto. Su base reale, ossia al netto dell’effetto delle variazioni dei prezzi, spicca in particolare l’e-commerce. Gli indici dei responsabili degli acquisti (PMI) confermano la dinamica positiva del settore dei servizi (cfr. grafico sotto), che ha tenuto testa alla sfiducia dei consumatori causata dal rincaro della benzina. Anche il sentiment nell’industria rimane positivo, anche se la forte crescita della produzione osservata in primavera ha rallentato durante l’estate, registrando persino un valore negativo ad agosto. Il mercato del lavoro USA ha sorpreso in positivo. Ad agosto il tasso di disoccupazione è rimasto al 4,1%, mentre la crescita dei posti di lavoro è nettamente aumentata all’inizio dell’estate dopo una fase di debolezza, con i settori IT e finanziario come principali eccezioni.
Rischi inflazionistici in primo piano
Il recente aumento della dinamica economica ci ha indotto a rivedere al rialzo la previsione di crescita del PIL per il 2026 e il 2027 ed è stato uno dei motivi principali che hanno spinto la Fed a continuare la lotta contro un’inflazione ancora troppo elevata. Ad agosto è rimasta invariata al 3,4%, in linea con le aspettative nostre e del mercato. I driver, tuttavia, sono stati sfavorevoli. Dopo la fase di debolezza di metà anno, sono tornati a salire soprattutto i prezzi dei servizi (esclusi gli alloggi), il che indica un potere di determinazione dei prezzi intatto degli offerenti alla luce della solidità dei consumi privati. Considerata la situazione ancora precaria in Medio Oriente, aumentano quindi i rischi che, contrariamente alle nostre attese, vi siano effetti di secondo impatto maggiori sull’inflazione. Tuttavia, i dati non sono ancora sufficienti per indurci a rivedere le previsioni d’inflazione per il 2027, anche perché ci aspettiamo ancora una de-escalation del conflitto e un calo dei prezzi del petrolio nel 2027.
La BCE guarda sempre più all’economia
Come previsto, a settembre la Banca centrale europea ha innalzato nuovamente il tasso guida di 25 punti base, reagendo alla persistente pressione inflazionistica. Rispetto alle proiezioni di giugno, le previsioni sull’inflazione degli esperti della BCE sono rimaste pressoché invariate: non prevedono ancora effetti di secondo impatto significativi, valutazione che condividiamo. Tuttavia, nella sua ultima comunicazione la BCE ha posto crescente enfasi sulla ripresa economica in corso nell’eurozona (cfr. grafico del mese), che secondo l’istituto potrebbe alimentare le pressioni inflazionistiche. I fattori decisivi rimangono, però, la durata e l’ampiezza di questa ripresa. Dopo sette aumenti consecutivi, l'indice dei responsabili degli acquisti del settore manifatturiero è rimasto invariato, mentre l'indice dei servizi è salito nettamente in settembre. La componente occupazionale è leggermente migliorata, ma per ora non indica un netto aumento dell’occupazione. Di conseguenza, anche i consumi privati restano contenuti, dopo che già nel T2 erano cresciuti solo moderatamente. Ci aspettiamo che questo quadro persista anche il prossimo anno.
È probabile un ulteriore aumento dei tassi
Ad agosto l’inflazione primaria ha continuato a salire, mentre l’inflazione di fondo è leggermente scesa. Tuttavia, a breve termine prevediamo un nuovo aumento dell’inflazione di fondo. Al contempo, i rischi legati al Medio Oriente restano elevati e potrebbero aumentare temporaneamente le pressioni inflazionistiche. Alla luce di ciò e considerando la recente comunicazione della BCE, riteniamo molto probabile un ulteriore intervento sui tassi: ci aspettiamo un nuovo aumento di 25 punti base a dicembre.
AI record segue una contrazione trimestrale
La crescita sostenuta del PIL pari all’1,5% registrata nel T2 rispetto al trimestre precedente è dovuta per circa due terzi al ciclo delle scorte e alle forti esporta-zioni dei settori chimico e farmaceutico. Tralasciando le ampie oscillazioni legate alla pandemia, una cresci-ta altrettanto forte dell’economia svizzera non si registrava dal T4 1999, quando, come oggi, fattori straordinari come le spese informatiche in vista del nuovo millennio si sono tradotte in una temporanea accelerazione della crescita. I dati ad alta frequenza del T3 e i dati sulle esportazioni fino ad agosto sugge-riscono che la dinamica di crescita è già tornata sul trend di lungo periodo. Da questi dati si evince un tasso di crescita negativo per il T3. Gli utili del trime-stre precedente non sono stati intaccati del tutto da questa tendenza contraria, ma le revisioni delle previ-sioni di crescita per il 2026 saranno comunque signifi-cative. Un’altra particolarità dell’attuale ripresa ciclica è la mancata ripresa del mercato del lavoro. Il tasso di disoccupazione destagionalizzato è fermo al 3,1% da quattro mesi e negli ultimi dodici mesi il numero di persone in cerca d’impiego è aumentato più di quello dei posti vacanti.
Peso ridotto, grande effetto
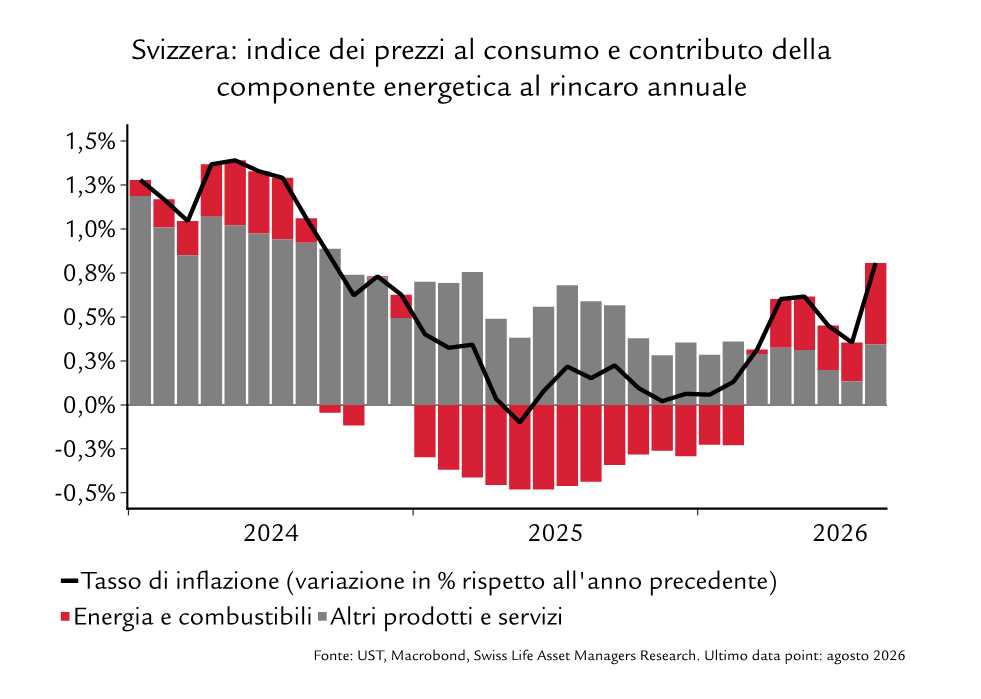
Anche in Svizzera i prezzi dei carburanti hanno rag-giunto livelli record. Nelle stazioni di servizio, il prezzo del gasolio è aumentato di oltre il 30% dall’inizio dell’anno. Questa evoluzione confluisce anche nell’indice nazionale dei prezzi al consumo (IPC). L’aumento del rincaro annuo rimane ascrivibile per-lopiù ai prezzi dell’energia. Pur avendo un peso di appena il 5,1% nel paniere dell’indice nazionale dei prezzi al consumo, la categoria «Energia e carburanti» ha contribuito per lo 0,46% al rincaro annuo dello 0,8%.
Cala l’effetto cuscinetto sul mercato petrolifero
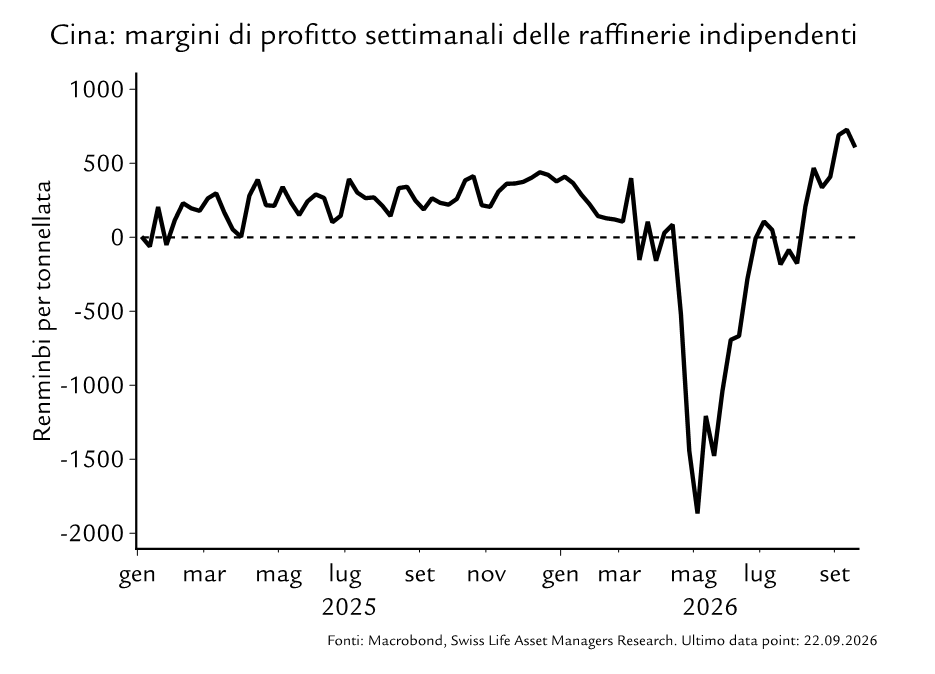
L’economia cinese continua a registrare uno sviluppo a due velocità: l’industria high-tech e le esportazioni beneficiano del boom globale dell’IA e della modernizzazione tecnologica promossa dallo Stato, mentre i consumi e il settore immobiliare restano deboli. Il calo dei prezzi degli immobili e l’attività edilizia persistentemente debole continuano a gravare sulla domanda interna. L’economia dovrebbe rimanere divisa in due, anche se la dinamica di crescita dovrebbe avere una base più ampia verso fine anno. Ad esempio, il recente netto aumento dei margini delle raffinerie (cfr. grafico) fa sperare in un’ulteriore ripresa dell’attività di raffinazione. A ciò contribuiscono sia l’allentamento delle restrizioni cinesi all’esportazione di prodotti petroliferi raffinati sia il netto rincaro dei carburanti in tutto il mondo, che rende la produzione più redditizia. Al contempo, il governo dovrebbe accelerare l’attuazione delle misure fiscali già adottate. Alla luce della debolezza degli investimenti, è prevedibile un maggiore sostegno ai progetti infrastrutturali, alle industrie high-tech, alle energie rinnovabili e ad altri settori strategici. Ciò favorisce le prospettive di crescita della Cina, ma ha un impatto meno positivo sul mercato petrolifero. Con la ripresa dell’attività di raffinazione e degli investimenti, la domanda di petrolio dovrebbe tornare a crescere moderatamente, attenuando l’impatto frenante della Cina sul mercato petrolifero globale.
Il trasferimento dei rincari ai consumatori resta debole
In Cina i prezzi alla produzione aumentano a causa del rincaro dell’energia e ad agosto sono saliti al 3,8%. Tuttavia, molte aziende non possono trasferire questi costi più elevati ai loro clienti perché la domanda rimane contenuta. L’inflazione dei prezzi al consumo resta quindi bassa, allo 0,8%, a suggerire una persistente pressione sui prezzi nelle vendite al dettaglio.
Prospettive mercati finanziari
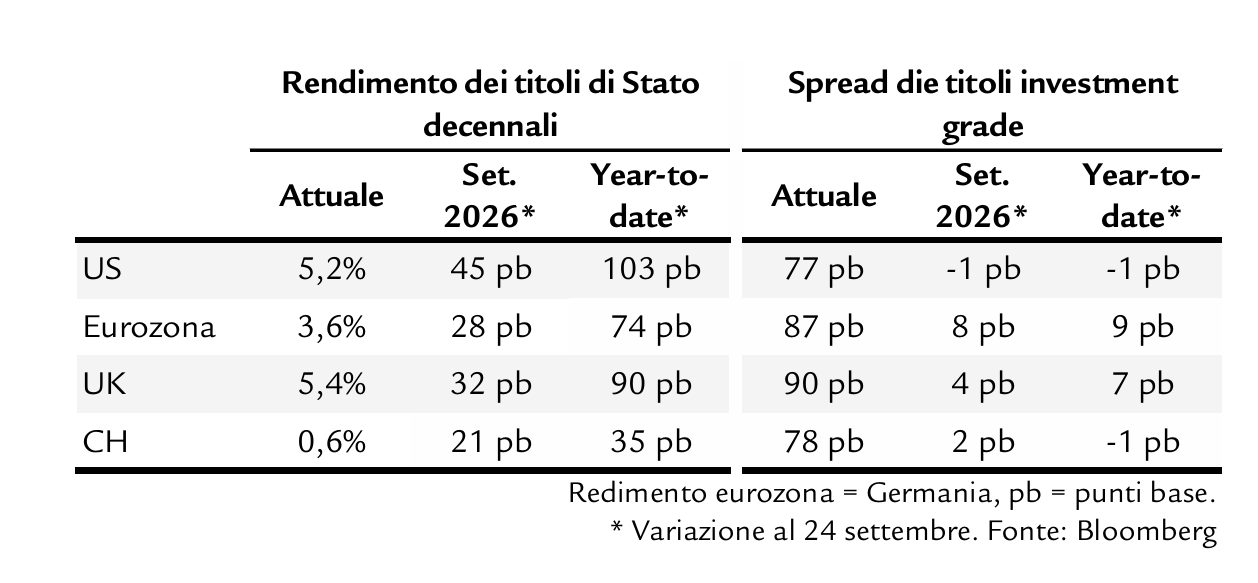
- A settembre i rendimenti dei Treasury USA sono saliti per l’aumento dei prezzi del petrolio e, soprattutto, delle aspettative di crescita. Calo degli spread IG in USD e aumento di quelli HY in USD.
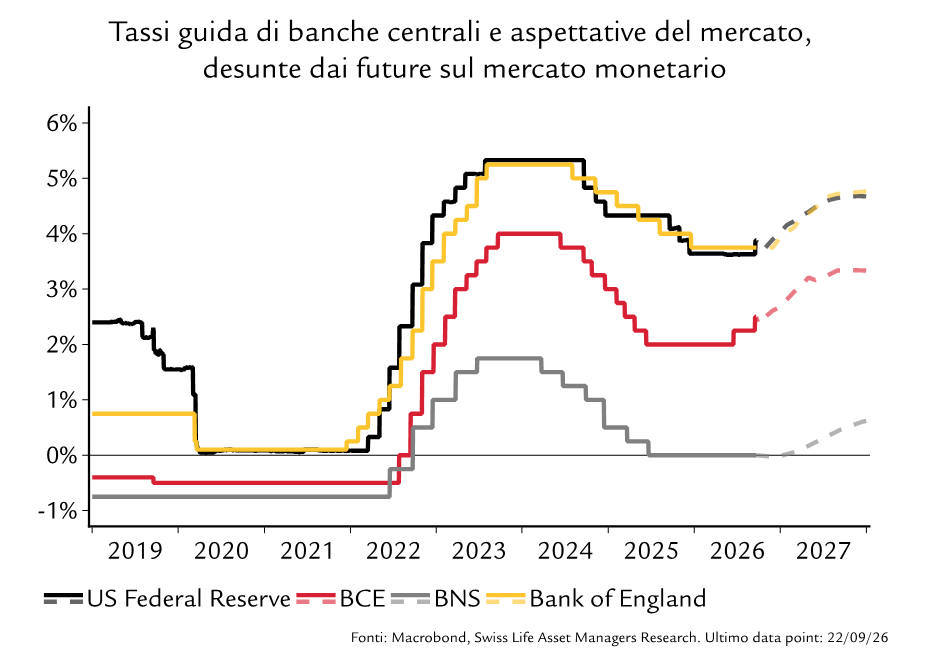
- Gli indicatori anticipatori segnalano un miglioramento della dinamica di crescita, mentre l’inflazione rimane superiore all’obiettivo della banca centrale. Abbiamo rivisto le prospettive per la Fed e ora prevediamo altri due rialzi.
- A settembre i rendimenti dei titoli di Stato tedeschi sono saliti lungo l’intera curva per effetto dell’aumento delle aspettative d’inflazione e di crescita.
- Come previsto, a settembre la BCE ha alzato i tassi di 25 pb. Abbiamo rivisto le prospettive per la BCE e ora prevediamo un ulteriore rialzo dei tassi.
- Aumento delle aspettative di crescita del PIL 2026 e inflazione di fondo oltre le attese ad agosto. I rendimenti dei titoli di Stato svizzeri a 10 anni sono saliti.
- La debolezza del franco e il miglioramento dei dati economici offrono alla BNS una finestra per una normalizzazione della politica monetaria. Nel 2027 prevediamo due rialzi dei tassi di 25 pb ciascuno.
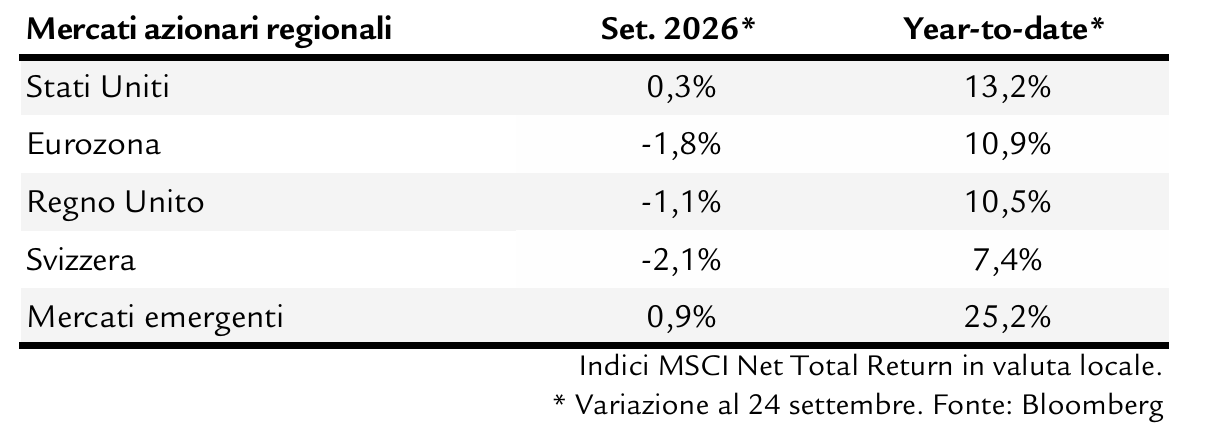
- Malgrado i molti ostacoli, a settembre il mercato USA è salito dello 0,3%. La Fed ha alzato i tassi, mentre il segmento dell’IA ha dato perlopiù notizie negative, tra IPO rinviate, problemi di sicurezza e proposte di rallentamento dello sviluppo.
- Il P/E attuale e prospettico del mercato azionario USA è più basso rispetto a inizio anno.
- A settembre i titoli dell’eurozona, meno esposti all’IT, hanno perso l’1,4%. Per via di questa sottoperformance, ora il mercato europeo è indietro rispetto a quello USA nel 2026.
- Il mercato europeo si trova attorno al suo fair value. Consideriamo interessanti le azioni ad alto dividendo, superiore al 4% e valutazioni più basse rispetto al mercato nel suo complesso.
- A settembre il mercato svizzero ha continuato a sottoperformare e ora è il più deludente della nostra classifica.
- La debolezza è stata generalizzata: solo 5 dei 20 titoli dello SMI sono saliti a settembre.
- La ripresa dei mercati emergenti dopo il crollo di luglio è proseguita.
- Positivo il contributo di Taiwan e Corea in Asia, buoni risultati di Brasile e Colombia in America latina. Cina e India sono state ancora una volta i fanalini di coda.
- Le valutazioni dei mercati emergenti rimangono interessanti. Il P/E attuale è 15 e il P/E prospettico è inferiore a 10. Tuttavia, ora l’indice è altamente concentrato in Asia e in alcuni titoli legati all’IA.
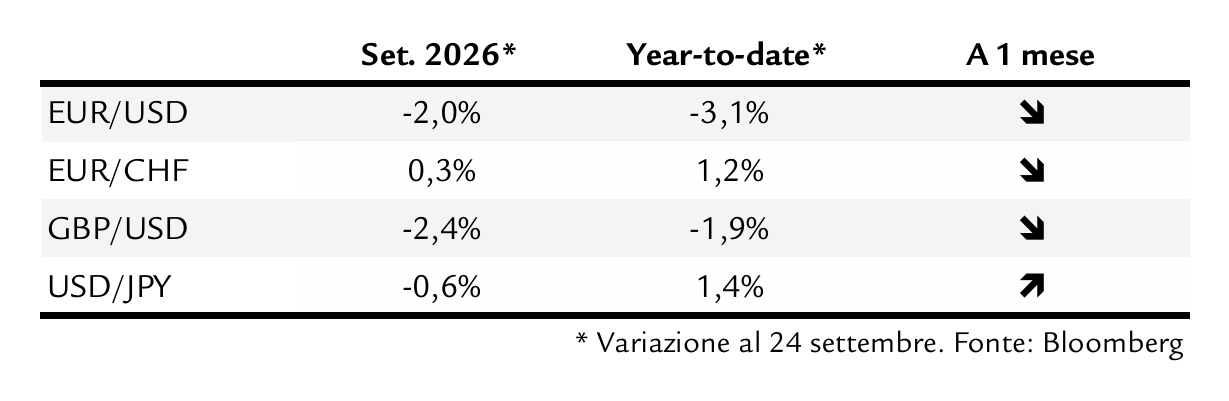
- Mentre scriviamo, a settembre l’USD si è apprezzato dell’1,3% su base ponderata per l’interscambio, sostenuto dal rialzo dei tassi della Federal Reserve, dai toni restrittivi e dai dati economici sorprendentemente positivi.
- Restiamo ottimisti sull’USD fino a fine anno, grazie ai differenziali di rendimento favorevoli e alla buona tenuta dell’economia USA.
- A settembre l’EUR ha perso circa l’1,0% su base ponderata per l’interscambio. I dati economici solidi e il rialzo dei tassi della BCE a settembre sono stati offuscati da segnali ancora più forti dall’economia USA e dalla Fed, con il conseguente indebolimento di EUR/USD.
- Confermiamo le aspettative negative per EUR/USD fino a fine anno.
- Pausa per l’apprezzamento dell’EUR rispetto al CHF a settembre (cfr. testo principale). Come previsto, a settembre la BNS ha lasciato i tassi invariati.
- Aspettative da neutrali a negative per EUR/CHF. Le nostre aspettative su USD/CHF sono neutrali.
- Il JPY si è apprezzato a inizio mese, ma ha ceduto parte dei guadagni poiché i mercati hanno reagito negativamente al rialzo dei tassi e ai toni cauti della Bank of Japan alla riunione di settembre.
- La debolezza del JPY dovrebbe perdurare; la nostra aspettativa passa da neutrale a positiva per USD/JPY.
Settembre in rassegna
- Buona tenuta delle azioni globali: gli Stati Uniti e i mercati emergenti hanno continuato a guadagnare terreno malgrado il contesto monetario sempre più difficile. Tuttavia, l’aumento dei tassi e l’escalation delle tensioni in Iran hanno messo sotto pressione altri mercati importanti.
- I rendimenti sovrani hanno continuato a salire nei principali mercati e le banche centrali hanno alzato ancora i tassi.
- Andamento contrastante degli spread a settembre: calo di quelli USA e lieve aumento di quelli europei.
- L’USD si è apprezzato su base ponderata per l’interscambio.
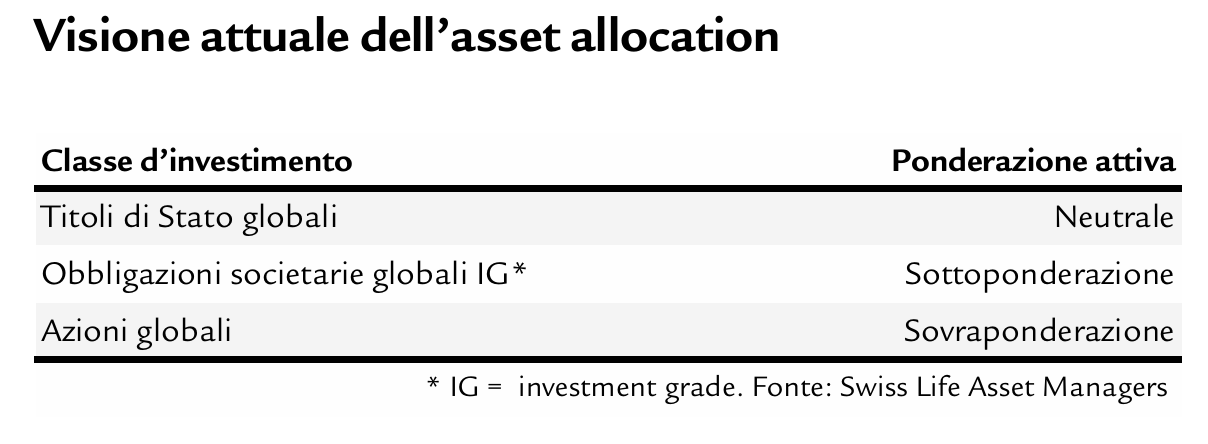
- Manteniamo il sovrappeso sulle azioni dal mese scorso. Le revisioni positive degli utili e la capacità delle società USA di soddisfare aspettative di utile elevate offrono una protezione dal contesto monetario più difficile e dalla persistente incertezza geopolitica.
- Within equities, we continue to be overweight in the US due to strong fundamentals. We maintain an overweight position in the US through an equal-weighted basket of large-cap companies, providing diversification beyond the AI theme and potentially benefiting from easing geopolitical tensions related to Iran.
- Restiamo soprapeso sui titoli di Stato, ma con un sottopeso sulla duration. La buona tenuta della crescita e i timori per la sostenibilità fiscale a lungo termine ci inducono a restare cauti sulla duration, malgrado i tassi a lungo termine già ai massimi storici.
- Manteniamo il nostro sottopeso nelle obbligazioni societarie, comprese le obbligazioni high yield e le obbligazioni societarie dei mercati emergenti, poiché riteniamo che le azioni offrano un profilo rischio-rendimento più interessante e una maggiore partecipazione al potenziale rialzo dei mercati.
- Continuiamo a privilegiare gli investimenti reali, come l’oro, le materie prime e gli immobili svizzeri.
* Questa prospettiva si basa sulle valutazioni di Swiss Life Asset Managers (edizione di ottobre 2026). La strategia d'investimento è stata adattata da Swiss Life Wealth Management AG alle esigenze della clientela privata.
Consulenza
Desiderate sapere quali ripercussioni potrebbe avere l’attuale situazione di mercato sulla vostra situazione personale? Parlate con le nostre esperte e i nostri esperti in investimenti e fissate un primo colloquio gratuito e senza impegno.
Vuole sapere quali potrebbero essere gli effetti dell'attuale situazione di mercato sulla sua situazione personale?
Parli con i nostri esperti di investimenti e fissi un primo colloquio gratuito e senza impegno.
Tutte le agenzie generali Swiss Life
Nota: le informazioni fornite sono a solo scopo informativo e sono fornite senza garanzie o responsabilità. Non costituiscono un'offerta, una consulenza di investimento o una raccomandazione per l'acquisto o la vendita di strumenti finanziari o per la conclusione di altri atti giuridici. Questo contributo contiene dichiarazioni previsionali che esprimono la nostra valutazione e le nostre aspettative in un determinato momento. Vari rischi, incertezze e altri fattori di influenza possono far sì che gli sviluppi e i risultati effettivi differiscano notevolmente dalle nostre aspettative. La performance passata non è indicativa degli sviluppi e dei risultati attuali e futuri. Gli investimenti in prodotti finanziari comportano vari rischi, tra cui la potenziale perdita del capitale investito.