Künstliche Intelligenz (KI) verändert Wirtschaft und Gesellschaft grundlegend. Eine technologische Revolution, die auch Unsicherheiten schürt: Wie zukunftsfähig ist der KI-Hype? Lauern Gefahren im eigenen Portfolio? Welche KI-Player werden profitieren, welche sind gefährdet? Erfahren Sie, was Sie als Anlegerin oder Anleger rund um die weitere Entwicklung der künstlichen Intelligenz im Auge behalten sollten.
In Teil 1 unserer Serie zum Thema künstliche Intelligenz werfen wir einen Blick auf vergangene technologische Revolutionen, zeigen, wie diese typischerweise ablaufen, und argumentieren, warum es sich bei KI um eine technologische Revolution handelt. Teil 2 zeigt, in welcher Revolutionsphase die künstliche Intelligenz sich aktuell befindet und welche künftigen Entwicklungen zu erwarten sind. In diesem Teil 3 erläutern wir, wie Anlegerinnen und Anleger sich aktuell in Bezug auf KI verhalten können.
Das Wichtigste im Überblick:
- Zu den ersten Gewinnern zählen Hersteller kritischer Hardware wie Hochleistungschips und Speicherlösungen. Ihre aussergewöhnlich hohen Margen dürften mit zunehmendem Wettbewerb und Kapazitätsausbau jedoch sinken.
- Langfristig gut positioniert sehen wir die grossen US-Hyperscaler wie Amazon, Microsoft, Google und Meta. Sie finanzieren den Ausbau der KI-Infrastruktur, verfügen über starke Bilanzen, profitieren von Skaleneffekten und kontrollieren den Zugang zu KI. Deutlich risikoreicher erscheinen uns stark fremdfinanzierte Neocloud-Anbieter.
Die grösste Unsicherheit besteht bei den Entwicklern von KI-Basismodellen. Trotz rasantem Umsatzwachstum schreiben diese KI-Start-ups hohe Verluste und müssen erst tragfähige Geschäftsmodelle etablieren.
Langfristig dürften diejenigen Unternehmen zu den Gewinnern zählen, die KI produktiv einsetzen und daraus Mehrwert generieren.
Beim Übergang von der «Rausch»- in die «Wendepunkt»-Phase der technologischen Revolution dürften frühe Gewinner – Firmen mit hohem Fremdkapitaleinsatz sowie KI-Start-ups ohne etabliertes Geschäftsmodell – unter Druck geraten. Wann dieser Übergang erfolgt, ist noch ungewiss.
Wir halten es für verfrüht, das generelle Anlagerisiko zu reduzieren. Anlegerinnen und Anleger können jedoch das Rückschlagrisiko ihres Portfolios begrenzen, indem sie gezielt ihr Exposure gegenüber besonders gefährdeten Unternehmen wie gewissen Chip-Herstellern und Neocloud-Anbietern reduzieren.
Wie werden sich KI-Profite entwickeln?
In Teil 2 unserer KI-Blog-Serie argumentierten wir, dass wir uns im fortgeschrittenen Stadium der «Rausch»-Phase einer technologischen Revolution befinden. Im nächsten Stadium käme der Wendepunkt, an dem die Entwicklung der Einnahmen und Gewinne hinter den Erwartungen zurückbleibt. Wann dieser erreicht wird, ist schwer vorauszusagen. Einfacher hingegen ist es, die Entwicklung der Profite entlang der KI-Wertschöpfungskette zu prognostizieren, welche einem typischen Muster folgt.
Die frühen KI-Gewinner: Anbieter von kritischen Hardware-Komponenten
Die Anbieter kritischer Hardware-Komponenten sind die ersten Gewinner einer technologischen Revolution. Im Falle von KI sind dies vor allem die Hersteller von Hochleistungschips (GPUs sowie High Bandwidth Memory). Wenige Firmen dominieren diesen Markt, während sich die begrenzten Produktionskapazitäten nur mit hohen Investitionen und mehrjähriger Bauzeit ausbauen lassen. Die Gewinne, Margen, Aktienkurse und Bewertungen dieser kleinen Gruppe von Halbleiterfirmen sind daher in die Höhe geschnellt, als die sich beschleunigende Nachfrage auf deren begrenzte Kapazität traf. Dieser Zustand ist nicht nachhaltig.
Die hohen Margen ziehen Wettbewerber an. Das heisst: Die aktuellen Marktführer müssen mehr in Forschung investieren, um ihren technologischen Vorsprung zu verteidigen. Der kostspielige Ausbau der Produktionskapazitäten wird den aktuellen Engpass zunehmend beseitigen.
Die Nachfrage nach diesen Hardware-Komponenten wird hoch bleiben, selbst wenn sich das Ausbautempo in der «Wendepunkt»-Phase verlangsamen wird. Mit dem steigenden Angebot werden sich jedoch Margen und Gewinnwachstum normalisieren und über mehr Anbieter verteilen. Die frühen Gewinner dürften im Zuge dessen bei ihrem Höhenflug in Turbulenzen geraten und auf eine stabilere längerfristige Flughöhe sinken.
Die KI-Bank: Hyperscaler als kapitalstarke Betreiber der KI-Infrastruktur
Die grossen US-Hyperscaler (Amazon, Microsoft, Google, Meta) betreiben mit ihren Rechenzentren einen Grossteil der KI-Infrastruktur und reinvestieren die hohen Gewinne ihrer Kerngeschäfte in ihren Ausbau. Da die Nachfrage nach Rechenleistung die verfügbare Kapazität übersteigt, generiert jedes fertiggestellte Datenzentrum Einnahmen. Ein bedeutender Teil dieser Nachfrage stammt jedoch von Entwicklern von KI-Basismodellen («foundation models»), welche teilweise finanzielle Unterstützung von eben jenen Hyperscalern erhalten. Ein Teil dieser Einnahmen ist also zum Teil intern finanziert und noch nicht selbsttragend.
Die Hyperscaler fungieren daher aktuell als Bank der KI-Revolution. Sie finanzieren KI-Modelle und -Infrastruktur, sichern sich Anteile am geistigen Eigentum der zugrunde liegenden KI-Modelle, kontrollieren den Zugang zu KI und steigern zugleich ihre Cloud-Umsätze.
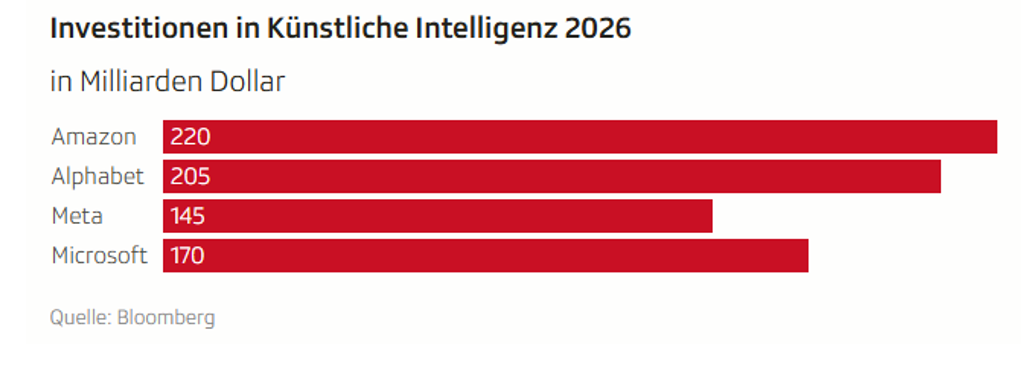
Wenn in der «Wendepunkt»-Phase die KI-Nachfrage langsamer wachsen wird als erhofft, können sie ihre Investitionen reduzieren und zeitlich strecken. Dies dürfte ihre Bewertungen belasten, sie aber nicht fundamental in Bedrängnis bringen. Dank Skaleneffekten, Kundenkomfort, Sicherheit, günstiger Finanzierung und Kapitalstärke sind die Hyperscaler hervorragend positioniert, um zu den langfristigen Gewinnern der KI-Revolution zu gehören.
Deutlich höhere Risiken tragen die kapitalschwachen Neocloud-Anbieter (z. B. CoreWeave), welche unter hohem Einsatz von Fremdkapital ebenfalls am Aufbau der KI-Rechenzentren beteiligt sind. Sie könnten in der «Wendepunkt»-Phase in Zahlungsschwierigkeiten geraten, wenn die Einnahmen länger auf sich warten lassen als erhofft.
KI-Boom: Ist Ihr Portfolio richtig positioniert?
Die KI-Revolution bietet grosse Chancen, birgt aber auch Risiken für Anlegerinnen und Anleger. Gemeinsam prüfen wir, wie Sie Ihr Portfolio gezielt ausrichten, Risiken begrenzen und langfristig von den Chancen profitieren können.
Möchten Sie wissen, welche Auswirkungen die aktuelle Marktlage auf Ihre persönliche Situation haben könnte?
Sprechen Sie mit unseren Anlageexpertinnen und -experten und vereinbaren Sie ein unverbindliches und kostenloses Erstgespräch.
Alle Swiss Life Generalagenturen
Finden Sie eine Swiss Life Agentur in Ihrer Nähe.
Das schwache Glied der KI-Wertschöpfungskette: ChatGPT und Co.
Die Entwickler der KI-Basismodelle (wie OpenAI und Anthropic) sind die aktuellen Stars der KI-Revolution. Die rasanten technologischen Fortschritte haben das Potenzial von Large Language Models (LLMs) der breiten Öffentlichkeit vor Augen geführt. Trotz schwindelerregenden Bewertungen von über USD 800 Milliarden schreiben diese KI-Start-ups bislang Verluste. Zwar steigen ihre Einnahmen imposant – die Kosten für die Entwicklung immer leistungsfähigerer Modelle steigen allerdings noch schneller.
Diese Firmen müssen dringend ein nachhaltiges Geschäftsmodell entwickeln, etwa durch
- Werbeeinnahmen aus der kostenlosen Nutzung ihrer Modelle,
- profitable Abomodelle für Privat- und Firmenkunden,
- API-Gebühren von Drittanbietern
Neben einer Erhöhung der Einnahmenseite werden sie an einer Kostenreduktion bei der Weiterentwicklung und Nutzung ihrer Modelle arbeiten müssen.
Gleichzeitig stehen sie unter Druck, sich gegen offene Modelle («open weights») und günstigere Angebote staatlich unterstützter chinesischer Anbieter zu behaupten. Eine wichtige Frage für die zukünftige Weiterentwicklung von KI wird sein, wie viele Nutzer bereit sind, für die leistungsfähigsten Modelle einen Aufpreis zu zahlen, der deren Weiterentwicklung und den technologischen Vorsprung finanziert.
Sollte das Nachfragewachstum in der «Wendepunkt»-Phase hinter den Erwartungen zurückbleiben, dürften die hohen Bewertungen deutlich unter Druck geraten und es wird schwieriger werden, neues Kapital aufzunehmen. Die Start-ups werden bemüht sein, ihren Börsengang («IPO») noch vor dieser Phase zu realisieren.
Die langfristigen KI-Nutzer: Anbieter spezialisierter KI-Anwendungen und Endnutzer
Die vierte Ebene der KI-Wertschöpfungskette bilden die Endnutzer. Ihre Ausgaben werden mittelfristig die gesamte KI-Wertschöpfungskette finanzieren. Voraussetzung dafür ist, dass der geschaffene Mehrwert die Kosten übersteigt. Sie werden häufig nicht direkt auf die Basismodelle zugreifen, sondern KI über Anbieter nutzen, welche KI-Modelle für ihren speziellen Anwendungsfall optimiert haben.
Die Gewinne dürften sich entlang der Wertschöpfungskette zunehmend von den frühen Gewinnern der Hardware-Industrie über die Anbieter von Rechenleistung und KI-Modellen bis zu den nutzenden Unternehmen verlagern.
Wie sich die Gewinne entlang dieser Ebenen langfristig verteilen werden, hängt vom Wettbewerb auf jeder Ebene ab. Auf keiner Ebene darf ein Monopol entstehen, welches den Gewinn konzentrieren würde. Aber auch fehlende Profitabilität auf einer Ebene würde die Ausbreitung der Technologie behindern.
Was bedeutet dies für Anlegerinnen und Anleger?
Viele Anlegerinnen und Anleger sind aktuell verunsichert und fragen sich, ob wir uns in einer KI-Blase befinden, wann diese platzen könnte und wie sie sich positionieren sollten.
Tatsache ist: Künstliche Intelligenz ist eine technologische Revolution mit tiefgreifenden Auswirkungen auf Wirtschaft, Finanzmärkte und langfristig auch auf die Gesellschaft. Aktuell befinden wir uns in der fortgeschrittenen «Rausch»-Phase einer solchen technologischen Revolution. Der Übergang zur «Wendepunkt»-Phase, in der Erwartungen enttäuscht und Investitionen zurückgefahren werden, ist absehbar. Wann er erfolgt, bleibt ungewiss.
Wir halten es für verfrüht, das generelle Anlagerisiko eines Portfolios zu reduzieren. Mit Infrastruktur, Transformation der Energieerzeugung und Verteidigung gibt es weitere Bereiche, in denen hohe Investitionen für Aufträge und Gewinnwachstum für eine Vielzahl von Unternehmen sorgen. Stattdessen lässt sich das Risiko entlang der KI-Wertschöpfungskette steuern:
- Bei den Halbleiterherstellern, welche bisher zu den aussergewöhnlichen Profiteuren des KI-Booms gehört haben, dürften sich Gewinnwachstum und Margen normalisieren. Seit Sommer 2026 sind die Aktienkurse dieser frühen Gewinner volatil geworden und haben erste Rückschläge erlitten. Eine Reduktion des Exposures kann das Rückschlagrisiko bei einem verlangsamten Ausbau der Rechenzentren senken.
- Die grossen US-Hyperscaler sind gut aufgestellt. Dank profitabler Kerngeschäfte und solider Bilanzen dürften sie Turbulenzen überstehen und zu den langfristigen Gewinnern zählen.
- Die Neocloud-Anbieter, welche den Ausbau von KI-Datenzentren mit viel Fremdkapital betreiben, geraten hingegen bereits unter Druck. Dieser wird sich verstärken, wenn wir in die «Wendepunkt»-Phase eintreten. Von diesen hoch gehebelten Neocloud-Anbietern und ihren Anleihen würden wir abraten.
- Die Bewertungen der KI-Start-ups, welche die Basismodelle entwickeln, haben schwindelerregende Höhen erreicht. Solange tragfähige Geschäftsmodelle fehlen, würden wir ihre Börsengänge meiden. In der «Wendepunkt»-Phase drohen deutliche Bewertungsrückgänge.
Die frühen Gewinner, welche zum Ende der «Rausch»-Phase stärker unter Druck geraten werden, sind vor allem in den USA und in Asien beheimatet. Der US-Dollar sollte insbesondere gegenüber dem Schweizer Franken abwerten, wenn sich der Beitrag des KI-Booms zum US-Wirtschaftswachstum abschwächt.
Europäische Aktienindizes sind in den ersten drei Ebenen der KI-Wertschöpfungskette weniger exponiert und dürften daher weniger leiden.
Es bleibt zu hoffen, dass europäische Firmen dereinst zu erfolgreichen Anbietern von spezialisierten KI-Anwendungen und profitablen Nutzern von KI gehören werden, wenn die KI-Revolution in die letzte Phase «Synergie» eintreten wird.
Dr. Peter Kaste
Chief Investment Officer Swiss Life Wealth Management AG
Dr. Peter Kaste ist Chief Investment Officer bei der Swiss Life Wealth Management AG. Er ist promovierter Physiker, CFA Charterholder, Mitglied der Swiss CFA Society sowie Dozent an der Hochschule Luzern – Wirtschaft. Nach seiner Promotion war Peter Kaste während mehrerer Jahre als Wissenschafter an der École Polytechnique (Paris) sowie der ETH Zürich tätig. Seit 2006 arbeitet er im Asset Management. Von 2008 bis 2023 baute er das Quantitative-Research-Team von Swiss Life Asset Managers auf und leitete dieses. Seit 2024 leitet er als Chief Investment Officer das Investment-Team von Swiss Life Wealth Managers.