Die künstliche Intelligenz beeinflusst Finanzmärkte, Wirtschaft und Gesellschaft fundamental – eine technologische Revolution, wie wir sie von Dampfmaschinen, Elektrizität und dem Informationszeitalter kennen. Stellt sich die Frage: In welcher Phase der technologischen Revolution befinden wir uns? Und was bedeutet das für Wirtschaft und Gesellschaft?
In Teil 1 unserer Serie zum Thema künstliche Intelligenz werfen wir einen Blick auf vergangene technologische Revolutionen, zeigen, wie diese typischerweise ablaufen, und argumentieren, warum es sich bei KI um eine technologische Revolution handelt. Dieser Teil 2 zeigt, in welcher Revolutionsphase die künstliche Intelligenz sich aktuell befindet und welche künftigen Entwicklungen zu erwarten sind. In Teil 3 erläutern wir, wie Anlegerinnen und Anleger sich in dieser Situation verhalten können.
Das Wichtigste im Überblick:
- Die KI-Revolution hat nach der Einführung von ChatGPT Ende 2022 zunächst die Aufbruchsphase durchlaufen: Rasch steigende Nutzerzahlen, neue Wettbewerber und die explosionsartige Nachfrage nach KI-Hardware machten insbesondere Nvidia und andere Chiphersteller zu den ersten grossen Gewinnern.
- Seit Anfang 2025 befindet sich der Sektor nach unserer Einschätzung in der «Rausch»-Phase: Massive Investitionen in Rechenzentren, stark steigende Unternehmensbewertungen und der zunehmende Einsatz von Fremdkapital sind typische Merkmale. Gleichzeitig entstehen komplexe Finanzierungsstrukturen, die auf anhaltend hohe Nachfrage nach KI-Rechenleistung setzen.
- Langfristig wird der Erfolg davon abhängen, ob entlang der gesamten Wertschöpfungskette tragfähige Geschäftsmodelle entstehen – von Hardware über Cloud-Infrastruktur bis hin zu KI-Modellen und Anwendungen. Kurzfristige Rückschläge und Bewertungsanpassungen sind wahrscheinlich, langfristig dürfte sich KI jedoch als Schlüsseltechnologie etablieren, Produktivität steigern und einen wichtigen Beitrag zur Bewältigung des demografischen Wandels leisten.
Wo stehen wir in der KI-Revolution?
Das Modell von Wissenschaftlerin Carlota Perez bietet Orientierung, um die aktuelle Phase der KI-Revolution einzuordnen. Die vier Phasen sind durch typische Entwicklungen geprägt, die sich mit dem heutigen Geschehen vergleichen lassen.
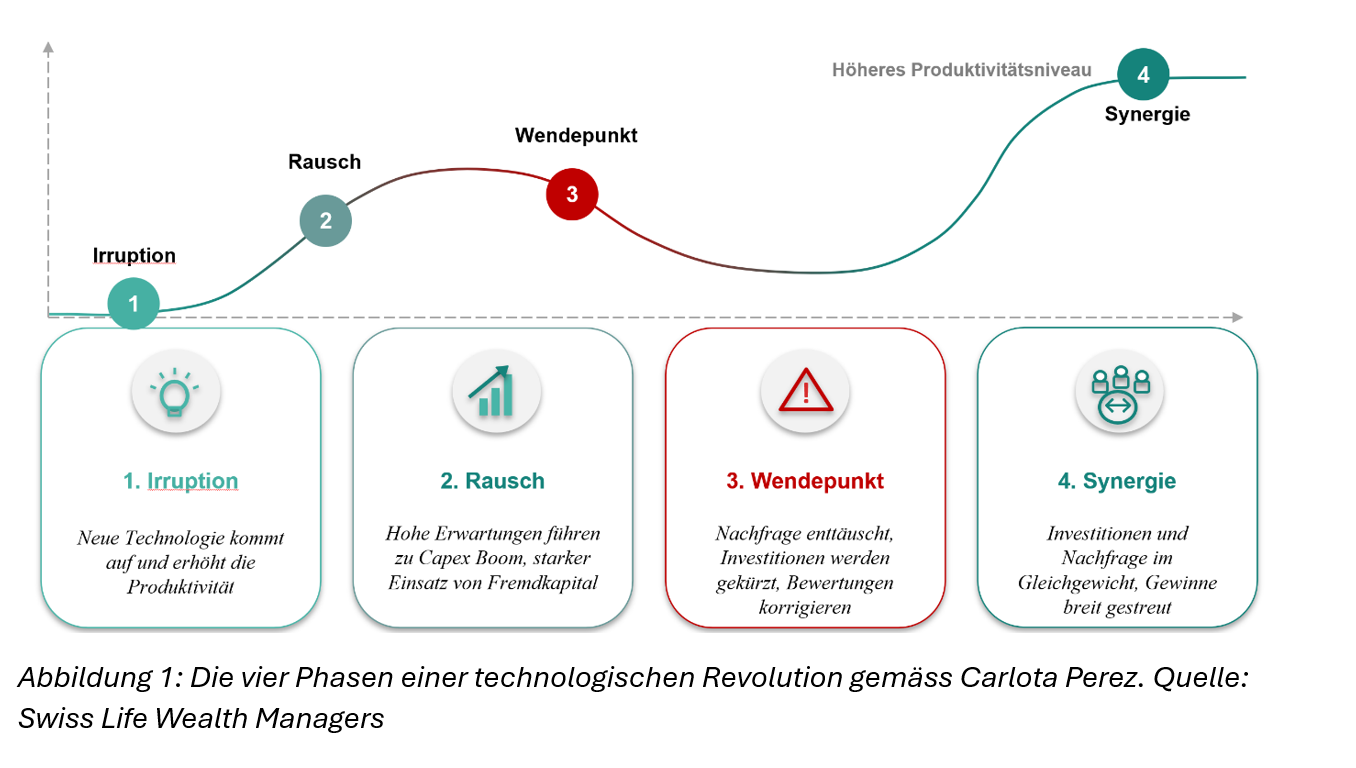
Abbildung 1: Die vier Phasen einer technologischen Revolution gemäss Carlota Perez. Quelle: Swiss Life Wealth Managers
Phase 1 «Irruption»: von November 2022 bis ca. Anfang 2025
Die Lancierung von ChatGPT durch OpenAI im November 2022 markierte den Beginn der Irruptionsphase und führte der breiten Öffentlichkeit vor Augen, wozu künstliche Intelligenz in der Form von Large Language Models (LLM) in der Lage ist.
Die Nutzer nahmen ChatGPT euphorisch an: Mit einem Anstieg der wöchentlichen Nutzerzahlen (weekly active users, WAU) von 1 Million im November 2022 auf 100 Millionen im Januar 2023 und weiter steigend auf 900 Millionen im Februar 2026 (siehe Abbildung 2) erreichte OpenAI das wahrscheinlich stärkste Nutzerwachstum der Wirtschaftsgeschichte über einen vergleichbaren Zeithorizont.
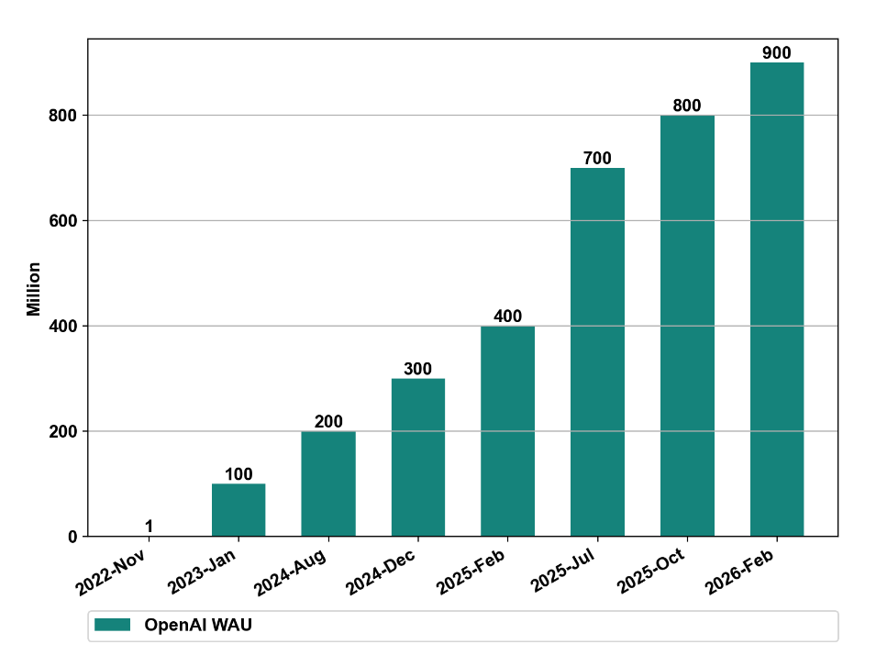
Abbildung 2: Entwicklung der wöchentlichen Nutzerzahlen (weekly active users, WAU) von OpenAI. Quelle: OpenAI, Axis Intelligence Research, Swiss Life Wealth Managers
Dieser Erfolg rief schnell Wettbewerber auf den Plan:
- In den USA lancierten mit Google und Meta zwei der etablierten Technologiefirmen, welche die Forschung an Large Language Models stark geprägt hatten, im Frühjahr 2023 eigene Modelle («Bard/Gemini» [Google] sowie «Llama» [Meta]).
- Das von ehemaligen OpenAI-Mitarbeitern gegründete US-Start-up Anthropic kam im März 2023 mit der ersten Version seines LLM «Claude» auf den Markt.
- Das von Elon Musk gegründete Startup xAI (mittlerweile Teil von SpaceXAI) sowie das französische KI-Start-up Mistral AI folgten mit «Grok 1» (xAI) und «Mistral 7B» im Herbst desselben Jahres.
- Chinesische Modelle erzielten mit der Lancierung von «DeepSeek-V3» im Dezember 2024 und von «DeepSeek-R1» im Januar 2025 einen internationalen Durchbruch.
- Mit Alibaba, MoonshotAI und Z.ai folgten weitere chinesische Anbieter.
Seit dem Start von ChatGPT am 30. November 2022 stieg die Nachfrage nach Nvidias Grafikprozessoren stark an, da sie für das Training vieler KI-Modelle genutzt werden. Bis Ende 2024 erzielte die Nvidia-Aktie einen Total Return von beinahe 700% und wurde zum ersten grossen Profiteur des KI-Booms.
Ist KI für Ihr Vermögen relevant?
Künstliche Intelligenz wird die Finanzmärkte auch weiterhin beeinflussen. Wie sieht es mit Ihrem Vermögen aus? Unsere Expertinnen und Experten helfen Ihnen dabei, die Auswirkungen von KI auf Ihre Anlagestrategie richtig einzuschätzen.
Möchten Sie wissen, welche Auswirkungen die aktuelle Marktlage auf Ihre persönliche Situation haben könnte?
Sprechen Sie mit unseren Anlageexpertinnen und -experten und vereinbaren Sie ein unverbindliches und kostenloses Erstgespräch.
Alle Swiss Life Generalagenturen
Finden Sie eine Swiss Life Agentur in Ihrer Nähe.
Phase 2 «Rausch»: seit Anfang 2025
Anfang 2025 war das Rennen um die KI-Vorherrschaft international entbrannt. Dies erforderte die Entwicklung immer grösserer Modelle, wozu immer mehr Rechenleistung benötigt wurde. Die grossen US-Cloudanbieter begannen im Jahr 2025, mit einem deutlichen Ausbau der Rechenkapazität ihrer Datenzentren die notwendige Infrastruktur hierfür bereitzustellen (siehe Abbildung 3).
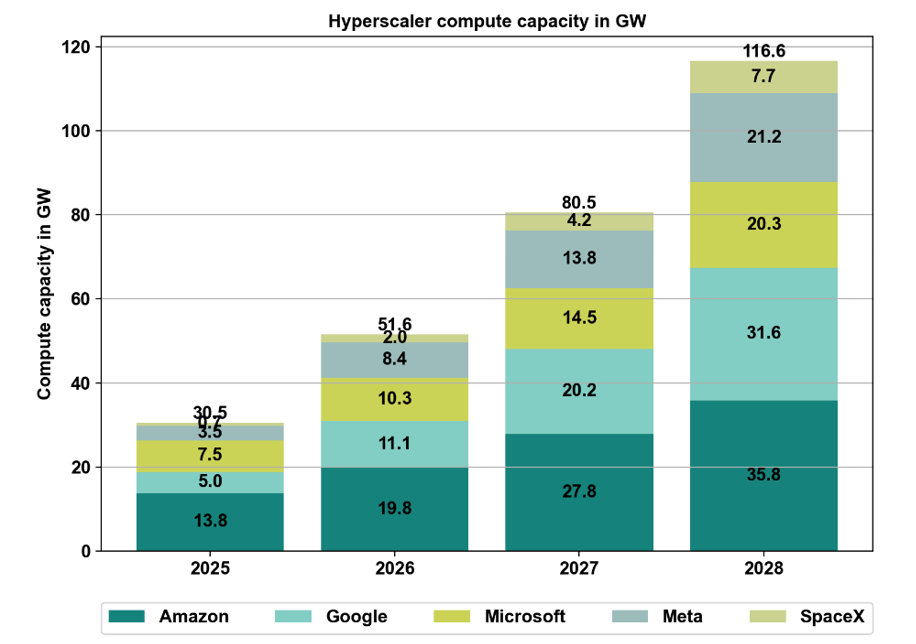
Abbildung 3: Es wird erwartet, dass die grossen US-Cloudanbieter die Rechenleistung ihrer Datenzentren von 2025 bis 2028 um fast den Faktor 4 erhöhen. Quelle: Morgan Stanley, Swiss Life Wealth Managers
Dieser Ausbau der Datenzentren ist mit enormen Investitionen verbunden (siehe Abbildung 4). Während das relative Wachstum zum Vorjahr im Jahr 2026 seinen Höhepunkt erreicht und danach sinken sollte, wachsen die absoluten Beträge weiter an und werden für die in Abbildung 4 aufgeführten fünf Firmen ab 2027 das Niveau des Schweizer Bruttoinlandsprodukts übersteigen.
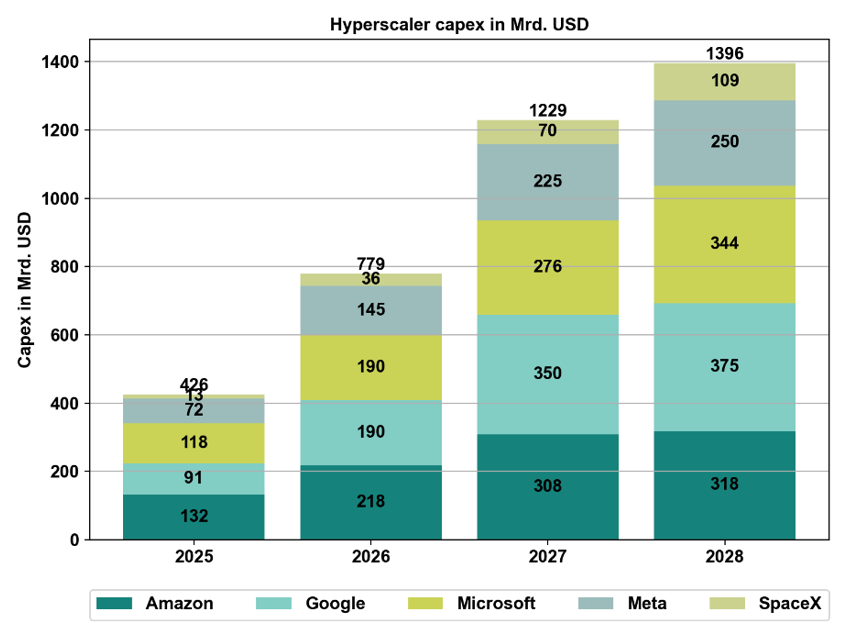
Abbildung 4: Es wird erwartet, dass die grossen US-Cloudanbieter die Kapitalinvestitionen für den Ausbau ihrer Datenzentren weiter markant erhöhen. (Vergleichsmassstab: Das Bruttoinlandsprodukt der Schweiz für das Jahr 2025 betrug CHF 881,5 Mrd., was ca. USD 1070 Mrd. entspricht.) Quelle: Morgan Stanley, Swiss Life Wealth Managers
Da circa die Hälfte der Kosten eines Datenzentrums auf die darin verbauten Halbleiterchips entfällt, schnellten die Gewinne einiger Halbleiterhersteller in die Höhe. Neben dem GPU-Hersteller Nvidia haben seit 2026 auch die Hersteller von High-Bandwidth-Memory-Chips (Samsung, SK Hynix, Micron) übermässig vom KI-Investitionsboom profitiert (siehe Abbildung 5).
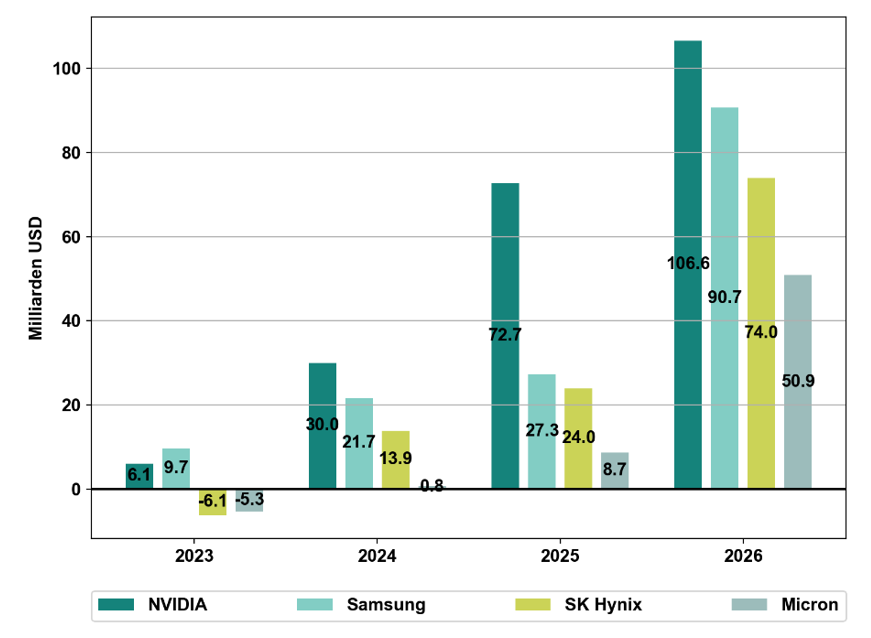
Abbildung 5: Die Gewinne von Halbleiterproduzenten, welche die spezialisierten Chips für den Ausbau der KI-Datenzentren liefern, sind seit Beginn des Investitionsbooms deutlich angestiegen. Quelle: Bloomberg, Swiss Life Wealth Managers
Bis zum Jahr 2025 konnten Amazon, Google, Microsoft und Meta die enormen Kapitalinvestitionen aus ihrem operativen Cashflow bezahlen. Seit 2026 ist dies nicht mehr möglich. Die Techgiganten haben begonnen, zu diesem Zweck Fremdkapital an den Anleihemärkten aufzunehmen. Trotzdem bleibt die Verschuldungsquote dieser vier Firmen niedrig und ist durch die hohe Profitabilität in ihrem Kerngeschäft gedeckt.
Neben diesen Hyperscalern sind jedoch auch weniger kapitalstarke Neocloud-Anbieter am Ausbau der Datenzentren beteiligt. Abbildung 6 illustriert den Einsatz von Hebelwirkung und von zirkulärer Finanzierung, welcher ihre Projekte kennzeichnet.
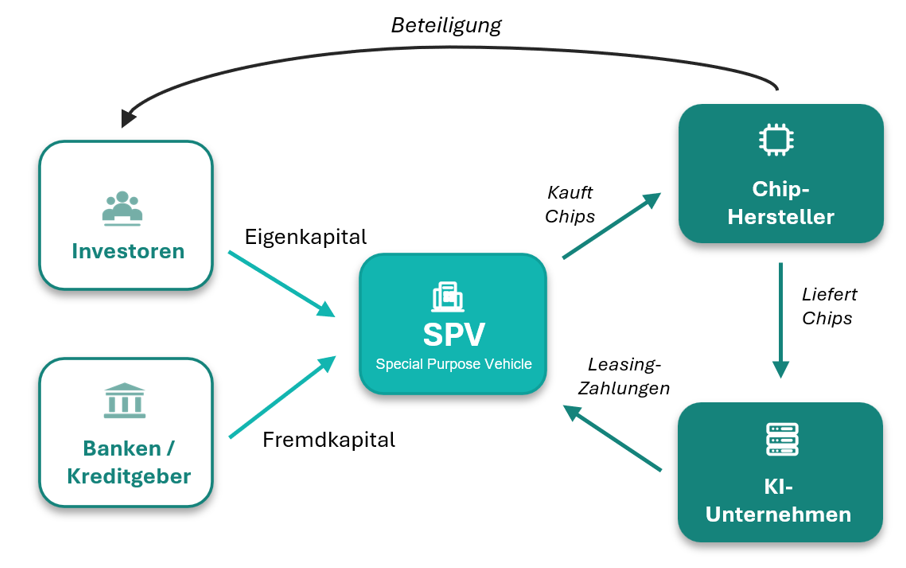
Abbildung 6: Illustration von zirkulärer Finanzierung und Hebelwirkung in der Projektfinanzierung eines Datenzentrums. Quelle: Morgan Stanley, Swiss Life Wealth Managers
- Ein KI-Unternehmen (z. B. OpenAI) möchte Rechenleistung von Nvidia-Chips für die Weiterentwicklung seiner Modelle nutzen, hat jedoch nicht die finanziellen Mittel, ein entsprechendes Datenzentrum zu bauen.
- Ein Neocloud-Anbieter gründet zu diesem Zweck ein Special Purpose Vehicle (SPV) und stattet dieses mit Eigenkapital aus.
- Der Chip-Hersteller beteiligt sich am Eigenkapital des SPV.
- Das SPV nimmt nun Fremdkapital auf, indem es ein Vielfaches seines Eigenkapitals an Anleihen emittiert und an Banken und weitere Kreditgeber verkauft.
- Mit dem Erlös werden Chips des Chip-Herstellers gekauft, im Datenzentrum verbaut und dem KI-Unternehmen zur Verfügung gestellt.
- Letzteres zahlt für die Nutzung mit Leasing-Raten, welche an die Kapitalgeber des SPV zurückfliessen.
Durch diese Art der Finanzierung kann ein Neocloud-Anbieter mit dem Einsatz von begrenztem Eigenkapital ein Datenzentrum von vielfachem Wert erstellen.
Die Eigenkapitalbeteiligung (und eventuelle Garantien) des kapitalstarken Chip-Herstellers helfen, die Zinskosten für das Fremdkapital zu senken, und sichert dem Chip-Hersteller Verkäufe von einem Vielfachen seines Kapitaleinsatzes.
Der finanzielle Erfolg der Kapitalgeber, insbesondere des Neocloud-Anbieters und der Fremdkapitalgeber, hängt davon ab, ob das KI-Unternehmen die zukünftigen Leasing-Zahlungen wird leisten können.
Die Rolle der Hyperscaler
Eine andere Form zirkulärer Finanzierung ist die Beteiligung von Hyperscalern (z. B. Microsoft oder Amazon) an einem KI-Start-up (z. B. OpenAI), welches sich im Gegenzug verpflichtet, zukünftig Rechenleistung im Wert eines Vielfachen der Eigenkapitalbeteiligung vom Hyperscaler einzukaufen.
Dabei nehmen die KI-Start-ups mit jeder Finanzierungsrunde mehr Kapital auf, während ihre Bewertungen rasant in die Höhe schnellen.
So hat OpenAI im April 2026 an einer einzigen Finanzierungsrunde den Rekordwert von USD 122 Milliarden an neuem Kapital aufgenommen und wurde dabei mit USD 852 Milliarden bewertet (siehe Abbildung 7), obwohl der operative Verlust von OpenAI im Jahr 2025 ca. USD 20 Milliarden betrug.
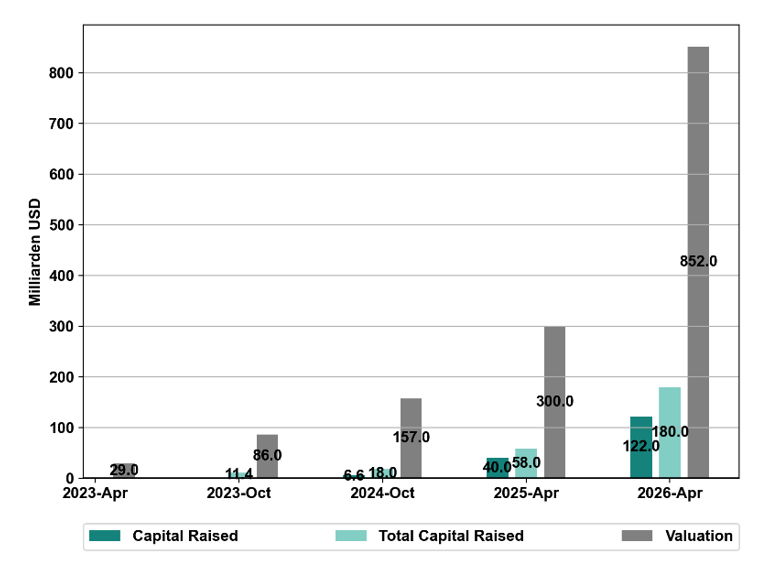
Abbildung 7: OpenAI nahm mit jeder Finanzierungsrunde mehr neues Kapital auf und wurde immer höher bewertet. Quelle: OpenAI, Axis Intelligence Research, Swiss Life Wealth Managers
Immer mehr Fremdkapital überbrückt die Lücke zwischen hohen Investitionen und immer langsamer wachsenden Einnahmen. Gleichzeitig steigen die Bewertungen stark an, getrieben von optimistischen Erwartungen zukünftiger Gewinne. Beides ist typisch für eine fortgeschrittene «Rausch»-Phase. Noch werden die geplanten Investitionen vor allem durch die kapitalstarken Hyperscaler weiter in die Höhe geschraubt und neu verfügbare Rechenkapazitäten gierig abgenommen. Wir sind daher noch nicht am Ende der «Rausch»-Phase angekommen.
Die Kurse von höher gehebelten Entwicklern von Datenzentren und deren Anleihen sind zuletzt aber bereits unter Druck geraten. Wann die «Rausch»-Phase endet, lässt sich kaum vorhersagen.
Wie können KI-Unternehmen wirklich Geld verdienen?
Für nachhaltigen Erfolg braucht es tragfähige Geschäftsmodelle, welche die aktuellen Investitionen in Profite umwandeln.
Diese müssen auf vier Ebenen entstehen:
- Die Gewinne der Anbieter von kritischen Hardware-Komponenten für den Bau von Datenzentren sind bereits in die Höhe geschnellt.
Die hohe Nachfrage trifft auf wenige Anbieter von Hochleistungshardware. Neue Chip-Fabriken zu bauen, erfordert Zeit und Kapital. In Hardware sind die Gewinnmargen aktuell sehr hoch. Wettbewerb und Kosten für den Ausbau von Produktionskapazitäten werden zu einer Normalisierung dieser Margen führen. - Die Nachfrage nach Rechenleistung (insbesondere für Training und Nutzung von KI-Modellen) übersteigt derzeit die verfügbare Kapazität. Betreiber von Rechenzentren steigern ihre Einnahmen, sobald neue Kapazitäten online gehen, und reinvestieren diese in den Ausbau. Das dafür erforderliche Know-how ist breit verfügbar. Der Erfolg wird von Skalierung, Kundenkomfort, Sicherheit sowie Zugang zu günstigem Kapital und Hardware abhängen. Die grossen US-Hyperscaler sind gut positioniert und können den Ausbau des Cloudgeschäfts durch profitable Kerngeschäfte vorfinanzieren. Die zirkuläre Finanzierung, bei der KI-Anbieter die Abnahme von KI-Rechenleistung mitfinanzieren, muss jedoch enden: Künftig müssen die Nutzer dafür aufkommen.
- Die Anbieter von «foundational models» müssen ein nachhaltiges Geschäftsmodell entwickeln. Sie können auf drei Arten Einnahmen erzielen:
- Kostenlose Dienste für Privatkunden können über Werbeeinnahmen finanziert werden.
- Kostenpflichtige Abonnemente für Privat- und Firmenkunden wandeln den Zugang zu Modellen und Dienstleistungen über eigene Portale in Einnahmen um. Der Zugang zu den neuesten und performantesten Modellen kann dabei für kostenpflichtige Abos reserviert sein.
- API-Zugänge ermöglichen Drittanbietern, spezialisierte KI-Anwendungen zu entwickeln, welche im Hintergrund auf ein «foundational model» zugreifen. Dabei zahlen die Drittanbieter basierend auf ihrer Nutzung (per token).
Die Entwicklung neuer «foundational models» ist wegen des hohen Rechenaufwandes sehr kostenintensiv. Mit steigender Komplexität der Modelle wird selbst die Nutzung («Inference») rechenintensiv. Trotz stark steigender Einnahmen schreiben die führenden US-Entwickler (OpenAI, Anthropic) von «foundational models» daher hohe Verluste. Die Existenz von Open-Weight-Modellen und günstigeren Modellen staatlich subventionierter chinesischer Anbieter setzt das Geschäftsmodell der westlichen Anbieter zusätzlich unter Druck.
4. Die Entwicklung von spezialisierten KI-Anwendungen, welche im Hintergrund möglicherweise per
API auf «foundational models» als Basis zurückgreifen, ist ein weites Feld, das sich gerade entwickelt.
Auf welcher Ebene wie viel Gewinn hängenbleibt, wird vom jeweiligen Wettbewerb abhängen. Auf keiner Ebene darf ein Monopol entstehen, welches den Gewinn konzentrieren würde.
Wie geht es weiter mit dem KI-Rausch?
Wenn vergangene technologische Revolutionen ein guter Massstab sind, dann wird die aktuelle «Rausch»-Phase der KI-Revolution irgendwann an einen Wendepunkt gelangen, an dem die Entwicklung der Einnahmen und Gewinne hinter den Erwartungen zurückbleiben wird.
- Dies kann durch langsamer als erwartet wachsende Nachfrage geschehen, z. B. durch regulatorische oder bürokratische Hürden, wenn die Anpassung von Governance-Strukturen und Prozessen von Unternehmen länger dauert als erhofft oder wenn hohe Kosten den Nutzen für Anwender erodieren.
- Es kann aber auch durch eine Verzögerung im Ausbau der Rechenzentren geschehen, z. B. durch Engpässe in den Hardware-Lieferketten bzw. der Energieversorgung, durch Verzögerungen im Anschluss an die Energieversorgungsnetzwerke sowie durch gesellschaftliche Widerstände oder langsame Genehmigungsprozesse.
In dieser dritten Phase werden Investitionspläne gekürzt oder zeitlich gestreckt, die hohen Bewertungen vieler Firmen sinken, Aktienkurse werden volatil und fallen. Firmen, die sich finanziell zu stark exponiert haben, können insolvent werden. In dieser Phase trennen sich Gewinner von Verlierern.
Wie könnte die Entwicklung enden?
Wir sind überzeugt, dass der künstlichen Intelligenz der Übergang in die vierte Phase «Synergie» gelingen wird.
- In dieser Phase wird sich KI als Technologie in vielen Wirtschafts- und Gesellschaftsbereichen etablieren und Mehrwert schaffen.
- Die weiteren Investitionen werden im Gleichschritt mit der sich ausweitenden Nutzung wachsen.
- Die Verteilung der Profite entlang der obigen Lieferkette wird durch Marktmechanismen ein Gleichgewicht finden.
Aktuell wird viel darüber diskutiert, ob KI menschliche Arbeitskraft ergänzen oder ersetzen wird. Beides wird passieren. Angesichts einer schrumpfenden Bevölkerung, in welcher durch niedrige Geburtenraten und wachsende Lebenserwartung der Anteil der erwerbstätigen Bevölkerung sinkt und Fachkräfte fehlen, ist die Nutzung von KI aktuell der vielversprechendste Ansatz für den Erhalt unseres Lebensstandards und unserer Sozialsysteme. Gewisse Tätigkeiten werden wir an KI-Agenten auslagern, welche diese effizienter erledigen werden als Menschen. Den Menschen wird die Arbeit aber nicht ausgehen, einerseits weil KI nicht in der Lage sein wird, jede menschliche Tätigkeit auszuüben, andererseits, weil Menschen für viele Dinge ein menschliches Gegenüber bevorzugen werden.
Profite sollen der breiten Bevölkerung zugutekommen
Mit der vermehrten Nutzung von KI wird die Gesellschaft Regeln und Mechanismen definieren müssen, wie die Profite aus der Nutzung von KI möglichst breiten Bevölkerungskreisen zugutekommen können und die Risiken der Technologie unter Kontrolle bleiben. Eine solche gesellschaftliche, regulatorische, steuer- und sozialpolitische Rekalibrierung erfolgt normalerweise in der vierten Phase, der «Synergie»-Phase, wenn es um die Verteilung von gesamtgesellschaftlichen Gewinnen geht. Man muss jedoch zunächst zulassen, dass solche Gewinne entstehen können.
Lesen Sie im 3. Teil unserer Serie, was Anlegerinnen und Anleger rund um KI beachten sollten.
Dr. Peter Kaste
Chief Investment Officer Swiss Life Wealth Management AG
Dr. Peter Kaste ist Chief Investment Officer bei der Swiss Life Wealth Management AG. Er ist promovierter Physiker, CFA Charterholder, Mitglied der Swiss CFA Society sowie Dozent an der Hochschule Luzern – Wirtschaft. Nach seiner Promotion war Peter Kaste während mehrerer Jahre als Wissenschafter an der École Polytechnique (Paris) sowie der ETH Zürich tätig. Seit 2006 arbeitet er im Asset Management. Von 2008 bis 2023 baute er das Quantitative-Research-Team von Swiss Life Asset Managers auf und leitete dieses. Seit 2024 leitet er als Chief Investment Officer das Investment-Team von Swiss Life Wealth Managers.