Wer in Pension gehen möchte, hat verschiedene Möglichkeiten für einen selbstbestimmten Berufsaustritt: früher ausscheiden, sich schrittweise zurückziehen oder über das Referenzalter hinaus weiterarbeiten. Erfahren Sie hier mehr darüber.
Mögliche Themen Ihrer Pensionierungsplanung

Erfassung der Ist-Situation durch Sichtung aller Dokumente

1. Früherer Ausstieg

Wer früher aus dem Erwerbsleben aussteigen möchte, muss nicht nur die fehlenden Einkünfte überbrücken. Auch dennoch auszurichtende AHV-Beiträge, tiefere Pensionskassenleistungen, Rentenkürzungen und der Vermögensverzehr bis zum Referenzalter müssen berücksichtigt und genau kalkuliert werden.

Das Icon der Präsentation symbolisiert die Auslegeordnung zur persönlichen finanziellen Situation im kostenlosen Erstgespräch.

2. Rente oder Kapital?

Die Frage «Rente oder Kapital?» hat weitreichende Folgen und sollte genau und frühzeitig angegangen werden: Eine Rente bringt planbares Einkommen. Kapital schafft mehr Flexibilität, verlangt aber eine durchdachte Anlagestrategie und klare Regeln für den Vermögensbezug.

Das Icon symbolisiert die gemeinsam geschaffene Ausgangslage für Ihren finanziellen Erfolg.

3. Steuerliche Auswirkungen

Der Bezug Ihrer Vorsorgegelder aus der Pensionskasse und der dritten Säule kann steuerlich grosse Auswirkungen haben. Wer Bezüge frühzeitig staffelt und aufeinander abstimmt, kann seine Steuerbelastung oft deutlich optimieren. Dafür braucht es genügend Vorlaufzeit.

SLWM_Maria_Tag2_379_WEB
Es ging nie nur ums Verkaufen, sondern darum, mich zu verstehen und die beste Lösung für meine Lebenssituation und für meine Zukunftspläne zu finden.

Wie viel kostet eine Frühpensionierung?
FF_Onepager_print_1
FF_Onepager_print_1

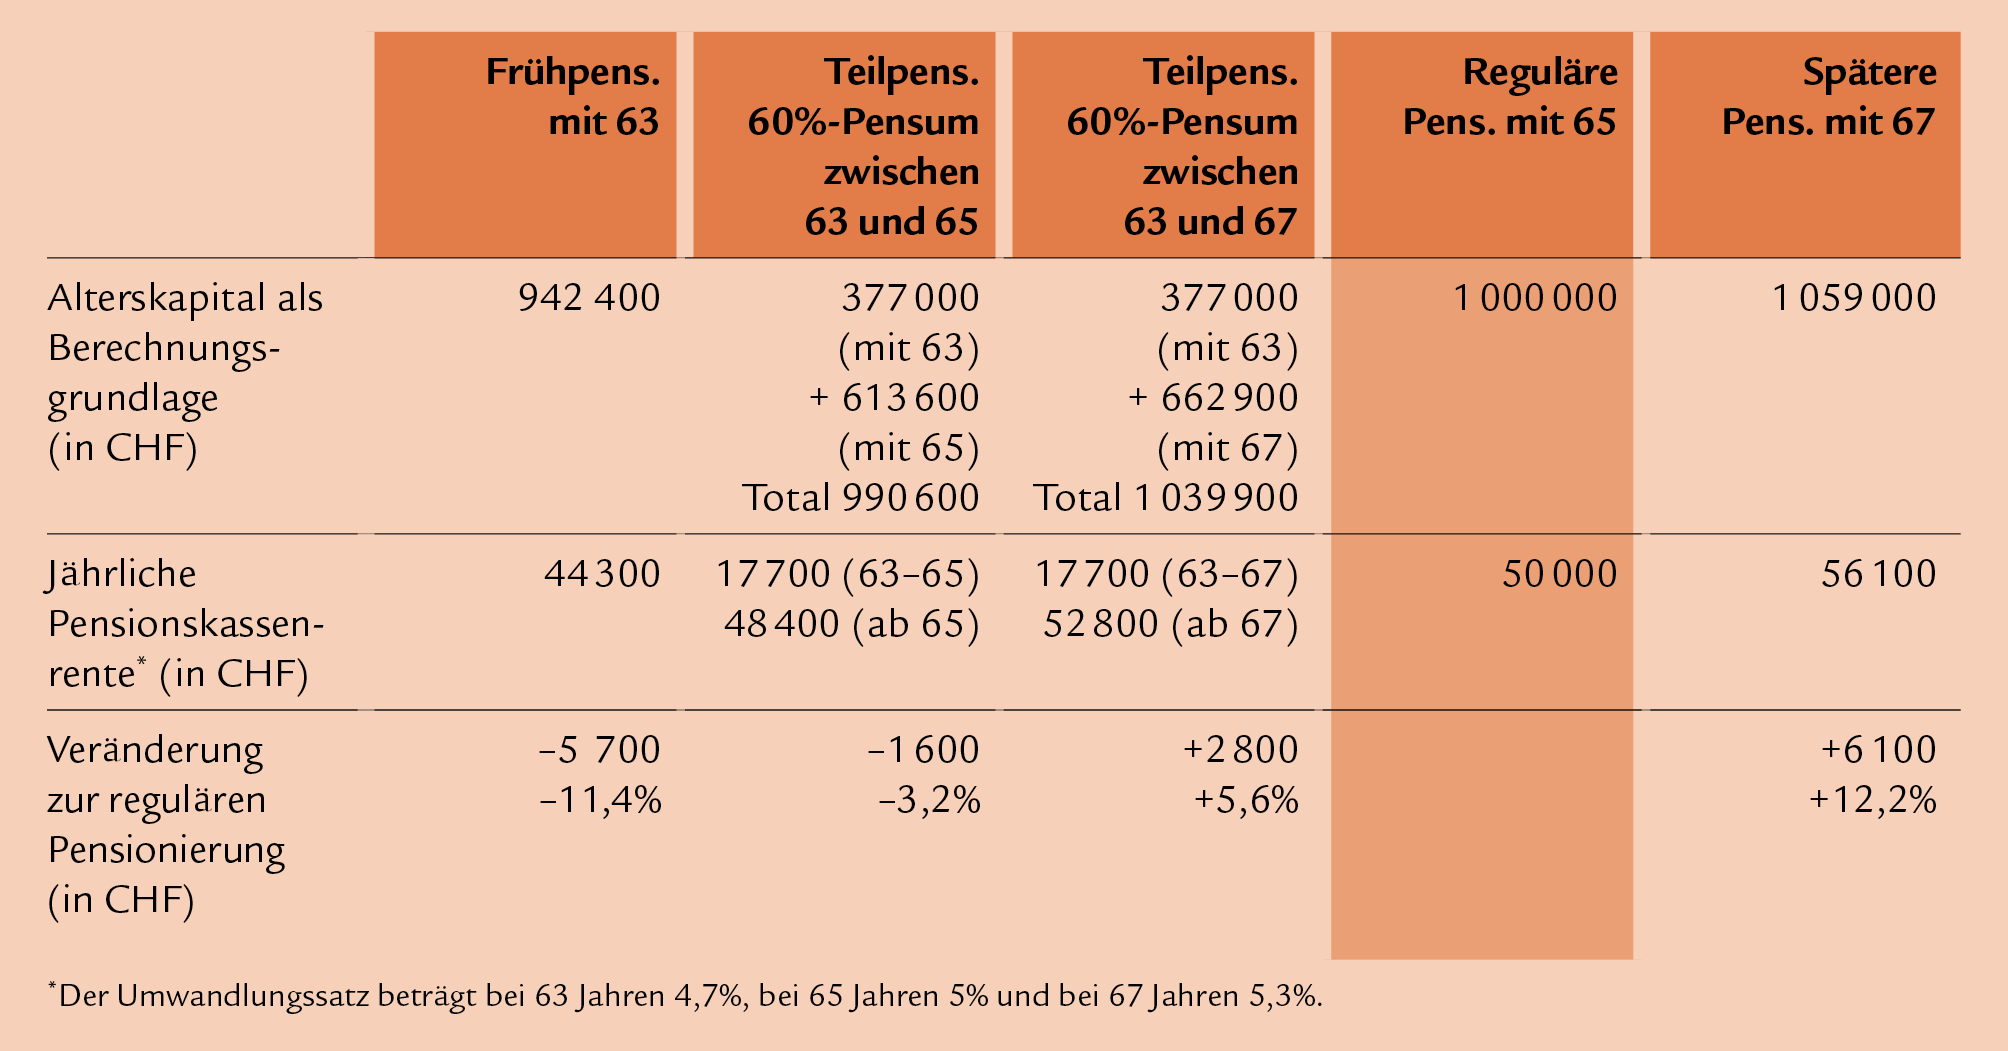
Die Tabelle zeigt Ihnen, wie Ihre Pensionskassenrente bei verschiedenen Pensionierungsszenarien ausfällt.

  • Bei einem beispielhaften Altersguthaben von CHF 1 Million im Alter von 65 reduziert eine Frühpensionierung Ihre Rente im Vergleich zur regulären Pensionierung jährlich um CHF 5700 bzw. 11.4%. 
  • Entscheiden Sie sich stattdessen für eine Pensumsreduktion auf 60% zwischen 63 un 65, sinkt Ihre jährliche PK-Rente nur um CHF 1600 bzw. 3.2%. 
  • Wenn Sie von 63 bis 67 im 60%-Pensum arbeiten, erhöht sich Ihre Rente sogar, und zwar um jährlich CHF 2800 bzw. 5.6% mehr.
  • Arbeiten Sie zwei Jahre länger als bis zum Referenzalter Vollzeit, erhalten Sie jährlich CHF 6100 bzw. 12.2& mehr Rente. 
Ihr Fahrplan: Früh geplant ist besser pensioniert

Erfassung der Ist-Situation durch Sichtung aller Dokumente

Ab 50

Verschaffen Sie sich einen Überblick über Ihr Vermögen und Ihre Vorsorge und überlegen Sie sich, in welchem Alter Sie sich pensionieren lassen möchten. Optimieren Sie Ihre Vorsorge schon jetzt mit professioneller Hilfe, wenn Sie gedenken, frühzeitig aus dem Arbeitsleben auszuscheiden.

Das Icon der Präsentation symbolisiert die Auslegeordnung zur persönlichen finanziellen Situation im kostenlosen Erstgespräch.

Ab 55

Berechnen Sie mögliche Szenarien für Früh-, Teil-, ordentliche oder aufgeschobene Pensionierung.

Das Icon symbolisiert die gemeinsam geschaffene Ausgangslage für Ihren finanziellen Erfolg.

Ab 58

Setzen Sie sich mit der Frage «Rente oder Kapital» auseinander und optimieren Sie Ihre Steuerbelastung.

Asset 220.png

Ab 60

Legen Sie fest, wann Sie AHV, Pensionskasse und Säule 3a beziehen möchten und prüfen Sie, welche Steuervorteile Sie beim Bezug nutzen können. Berechnen Sie genau, wie hoch Ihr Einkommen im Ruhestand sein wird, welche Ausgaben bleiben und wie Sie allfällige Einkommenslücken decken.

Selbsttest: Wie gut sind Sie vorbereitet?

Unser Beratungsansatz

  • Dreiklang_01 1.png

    Verstehen

    Persönliche Beratung, klare Entscheidungen.

  • Dreiklang_02 1.png

    Entscheiden

    Sie werden befähigt, Entscheidungen zu treffen.

  • Dreiklang_03 1.png

    Verwircklichen

    Ihre Ziele und Wünsche sind gut aufgehoben und werden verlässlich umgesetzt.
Sind Sie bereit für einen sorgenfreien Ruhestand?

Im Erstgespräch klären Sie mit unseren Pensionierungsexpertinnen und Pensionierungsexperten, welches Pensionierungsszenario zu Ihrer Situation passt, wo Vorsorge- und Einkommenslücken entstehen und wie Sie diese schliessen können, welche nächsten Schritte sinnvoll sind.